Refinanciar Crédito Hipotecario 2026: Ahorra hasta 15% en Pagos
Anúncios
Descubre cómo Refinanciar tu Crédito Hipotecario en 2026 para Ahorrar hasta un 15% en Pagos
En el dinámico panorama financiero de 2026, la posibilidad de optimizar tus finanzas hogareñas nunca ha sido tan relevante. Si eres propietario de una vivienda y actualmente tienes un crédito hipotecario, es probable que te hayas preguntado si existe una manera de reducir tus pagos mensuales, obtener mejores condiciones o incluso acortar el plazo de tu préstamo. La respuesta es un rotundo sí, y la clave reside en el refinanciar crédito hipotecario. En este artículo exhaustivo, exploraremos cómo puedes aprovechar las oportunidades de 2026 para refinanciar tu hipoteca y potencialmente ahorrar hasta un 15% en tus pagos, mejorando significativamente tu estabilidad financiera.
Anúncios
El refinanciamiento hipotecario es una estrategia financiera inteligente que implica reemplazar tu préstamo hipotecario actual por uno nuevo, generalmente con términos y condiciones más favorables. Esta práctica, aunque común, requiere una comprensión profunda de sus beneficios, riesgos y el proceso involucrado. A medida que avanzamos en 2026, las tasas de interés, las políticas bancarias y las condiciones del mercado pueden haber cambiado, creando nuevas ventanas de oportunidad para los propietarios de viviendas. Nuestro objetivo es proporcionarte una guía completa para que tomes la decisión más informada y beneficiosa para tu situación.
¿Qué Significa Refinanciar Crédito Hipotecario y Por Qué Considerarlo en 2026?
Refinanciar crédito hipotecario es, en esencia, renegociar las condiciones de tu préstamo actual. Esto puede implicar obtener una tasa de interés más baja, cambiar el tipo de tasa (de fija a variable o viceversa), modificar el plazo del préstamo o incluso liberar parte del capital de tu vivienda. La decisión de refinanciar no debe tomarse a la ligera, pero en 2026, varios factores podrían hacerla especialmente atractiva:
Anúncios
- Tasas de Interés Favorables: Si las tasas de interés han disminuido desde que obtuviste tu hipoteca original, refinanciar te permitirá acceder a una tasa más baja, lo que se traduce directamente en pagos mensuales reducidos y un ahorro considerable a lo largo de la vida del préstamo.
- Mejora de tu Situación Financiera: Si tu puntaje crediticio ha mejorado significativamente o tus ingresos han aumentado, podrías calificar para mejores condiciones de las que obtuviste inicialmente. Los prestamistas ven con mejores ojos a los solicitantes con un historial crediticio sólido.
- Cambio en tus Necesidades Financieras: Quizás necesitas reducir tus pagos mensuales para liberar flujo de efectivo, o tal vez deseas acortar el plazo del préstamo para pagar tu casa más rápido. El refinanciamiento ofrece la flexibilidad para adaptar tu hipoteca a tus circunstancias actuales.
- Consolidación de Deudas: Algunos refinanciamientos permiten obtener una hipoteca por un monto mayor al saldo actual para usar la diferencia en la consolidación de otras deudas con tasas de interés más altas, como tarjetas de crédito o préstamos personales.
- Acceso a Capital: Si necesitas fondos para una remodelación, educación o cualquier otra inversión importante, un refinanciamiento con retiro de efectivo (cash-out refinance) te permite acceder al valor acumulado de tu vivienda.
Analizar estas razones te ayudará a determinar si refinanciar crédito hipotecario es la estrategia adecuada para ti en este momento.
Beneficios Clave de Refinanciar tu Hipoteca en 2026
Los beneficios de refinanciar crédito hipotecario pueden ser sustanciales y variados, dependiendo de tus objetivos financieros. Aquí te detallamos los más importantes:
Reducción de Pagos Mensuales
Este es, quizás, el beneficio más buscado. Al obtener una tasa de interés más baja o extender el plazo de tu préstamo, puedes disminuir significativamente la cantidad que pagas cada mes. Un ahorro del 10% al 15% es un objetivo realista para muchos propietarios, lo que libera capital para otras necesidades o para aumentar tus ahorros.
Ahorro en Intereses a Largo Plazo
Aunque extender el plazo de tu préstamo puede reducir los pagos mensuales, una tasa de interés más baja, incluso con el mismo plazo, resultará en un ahorro total de intereses a lo largo de la vida del préstamo. Si tu objetivo es pagar menos intereses en general, busca una tasa significativamente menor y considera mantener o reducir el plazo.
Cambio de Tasa de Interés (Fija a Variable o Viceversa)
Si tienes una hipoteca de tasa variable y las tasas de interés están subiendo, refinanciar a una tasa fija puede brindarte estabilidad y previsibilidad en tus pagos. Por otro lado, si las tasas variables son históricamente bajas y esperas que se mantengan así, cambiar a una hipoteca de tasa variable podría ofrecerte pagos iniciales más bajos.
Acortar el Plazo del Préstamo
Si tu situación financiera ha mejorado y puedes permitirte pagos mensuales más altos, refinanciar a un plazo más corto (por ejemplo, de 30 a 15 años) te permitirá pagar tu casa mucho más rápido y ahorrar una cantidad sustancial en intereses a lo largo del tiempo.
Consolidación de Deudas
Al refinanciar y obtener una hipoteca por un monto mayor, puedes usar los fondos adicionales para saldar deudas de alto interés. Esto simplifica tus pagos mensuales en una sola cuota (la de tu hipoteca) y, en muchos casos, reduce el interés total que pagas.
Acceso a Capital (Cash-Out Refinance)
Si necesitas fondos para proyectos importantes como remodelaciones del hogar, pagar la universidad de tus hijos o invertir, un refinanciamiento con retiro de efectivo (cash-out refinance) te permite acceder a una parte del valor acumulado de tu vivienda a una tasa de interés hipotecaria, que suele ser más baja que otros tipos de préstamos.
Requisitos para Refinanciar Crédito Hipotecario en 2026
Para calificar para un refinanciar crédito hipotecario en 2026, los prestamistas evaluarán varios factores. Prepararte con antelación te ayudará a tener un proceso más fluido:
Historial Crediticio y Puntaje
Un buen historial crediticio es fundamental. Los prestamistas buscarán un puntaje FICO alto (generalmente por encima de 620-680, aunque los requisitos varían) y un historial de pagos puntuales. Cuanto mejor sea tu crédito, mejores serán las tasas y condiciones que podrás obtener.
Relación Deuda-Ingresos (DTI)
Tu DTI es la proporción de tus pagos de deuda mensuales en relación con tus ingresos brutos mensuales. Los prestamistas prefieren un DTI bajo, idealmente por debajo del 43%, para asegurarse de que puedes manejar los nuevos pagos de la hipoteca.
Valor de la Vivienda y Equity
El valor actual de tu vivienda es crucial. El prestamista solicitará una tasación para determinarlo. El equity (capital acumulado) es la diferencia entre el valor de tu casa y lo que aún debes en tu hipoteca. Generalmente, necesitarás tener al menos un 20% de equity para un refinanciamiento convencional, aunque existen programas que permiten menos.
Ingresos y Estabilidad Laboral
Deberás demostrar ingresos estables y suficientes para cubrir los nuevos pagos hipotecarios. Los prestamistas suelen pedir comprobantes de ingresos, declaraciones de impuestos y verificaciones de empleo.
Documentación Requerida
Prepárate para proporcionar una amplia gama de documentos, incluyendo estados de cuenta bancarios, recibos de nómina, declaraciones de impuestos, información de tu hipoteca actual, identificación oficial, entre otros. La organización de estos documentos agilizará el proceso.
El Proceso Paso a Paso para Refinanciar tu Hipoteca en 2026
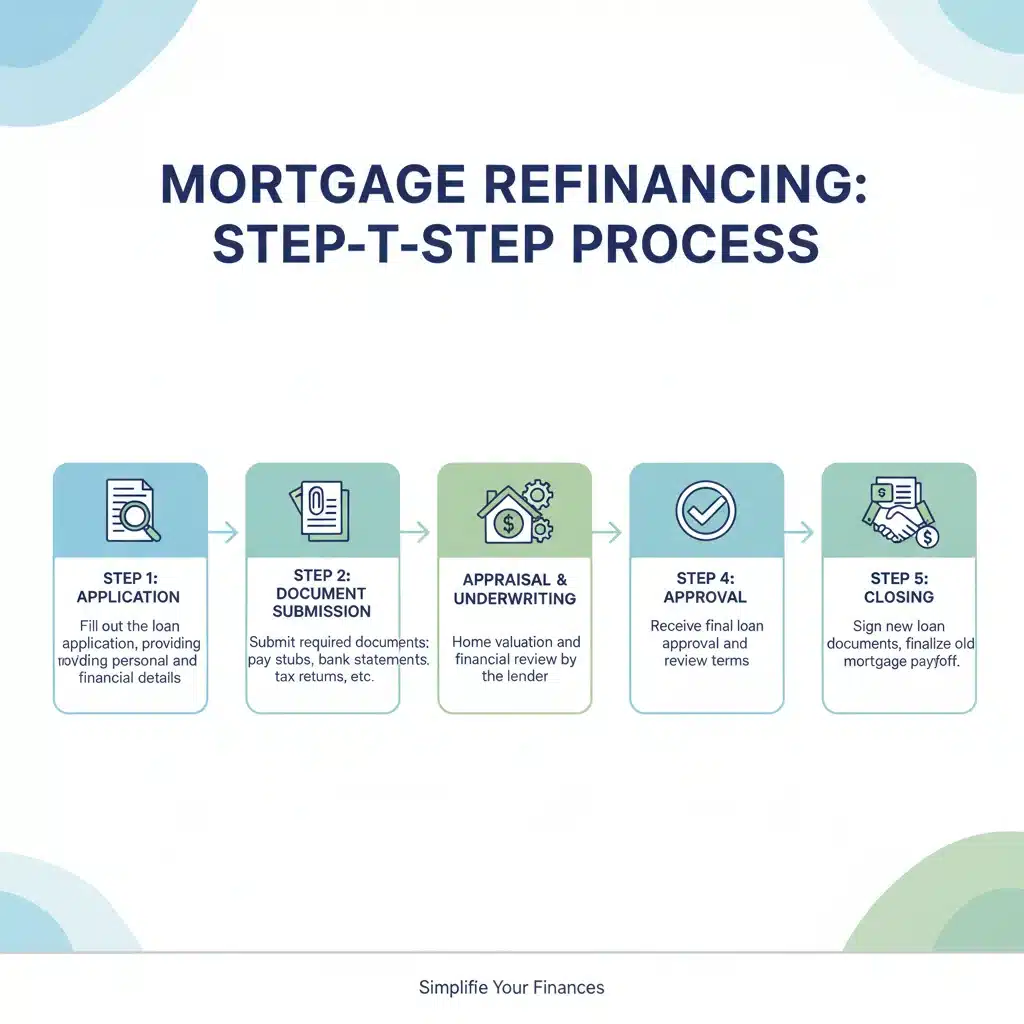
El proceso de refinanciar crédito hipotecario puede parecer complejo, pero al desglosarlo en etapas, se vuelve más manejable:
Paso 1: Evalúa tus Objetivos y Situación Actual
Antes de contactar a cualquier prestamista, define claramente por qué quieres refinanciar. ¿Buscas reducir pagos, acortar el plazo, obtener efectivo o consolidar deudas? Conocer tus objetivos te ayudará a elegir el tipo de refinanciamiento adecuado.
Paso 2: Investiga y Compara Prestamistas
No te quedes con la primera oferta. Investiga a varios prestamistas (bancos, cooperativas de crédito, prestamistas hipotecarios en línea) y compara sus tasas de interés, tarifas, términos y el servicio al cliente. Obtén al menos tres cotizaciones para asegurarte de conseguir las mejores condiciones.
Paso 3: Precalificación y Solicitud Formal
Muchos prestamistas ofrecen una precalificación rápida basada en información básica. Una vez que elijas un prestamista, deberás completar una solicitud formal y proporcionar todos los documentos requeridos. Este es el momento de ser minucioso y honesto con la información.
Paso 4: Tasación y Evaluación de la Propiedad
El prestamista solicitará una tasación de tu vivienda para determinar su valor actual. También realizarán una búsqueda de título para asegurarse de que no haya gravámenes o problemas legales con la propiedad.
Paso 5: Aprobación y Cierre
Una vez que el prestamista haya revisado toda la información y la propiedad, recibirás una aprobación. Luego, se programará la fecha de cierre. En el cierre, firmarás todos los documentos legales, pagarás los costos de cierre y tu nueva hipoteca reemplazará a la anterior.
Costos Asociados al Refinanciar Crédito Hipotecario
Es importante recordar que refinanciar crédito hipotecario no es gratuito. Hay varios costos de cierre asociados que debes considerar:
- Tarifas de Originación: Cargos del prestamista por procesar el préstamo.
- Cargos por Tasación: Costo de la evaluación profesional del valor de tu vivienda.
- Tarifas de Título y Seguro de Título: Gastos relacionados con la búsqueda de título y la póliza de seguro para proteger al prestamista.
- Impuestos y Cargos de Registro: Impuestos estatales y locales por registrar la nueva hipoteca.
- Gastos de Notaría: Costo por los servicios de un notario público.
- Otros cargos: Pueden incluir tarifas de abogado, tarifas de suscripción, etc.
Estos costos pueden variar entre el 2% y el 5% del monto del préstamo. Puedes optar por pagarlos de tu bolsillo al cierre o, en algunos casos, financiarlos dentro del nuevo préstamo, aunque esto aumentará el monto total financiado y los intereses a largo plazo.
¿Cuándo NO es Conveniente Refinanciar?
Aunque refinanciar crédito hipotecario ofrece muchos beneficios, hay situaciones en las que podría no ser la mejor opción:
- Altos Costos de Cierre vs. Ahorro: Si los costos de cierre son demasiado altos en comparación con el ahorro proyectado, podría llevarte mucho tiempo recuperar esa inversión. Calcula el ‘punto de equilibrio’ (break-even point) para ver cuánto tardarás en recuperar los costos.
- Plazo Restante Corto: Si te queda poco tiempo para terminar de pagar tu hipoteca actual, refinanciar a un nuevo plazo largo podría significar pagar más intereses a largo plazo, incluso si la tasa es más baja.
- Tasas de Interés Desfavorables: Si las tasas de interés actuales son más altas que las de tu hipoteca original, refinanciar no te beneficiará a menos que tengas otras razones fuertes (como consolidación de deudas urgentes).
- Problemas de Crédito: Si tu puntaje crediticio ha disminuido desde que obtuviste tu primera hipoteca, podrías no calificar para una tasa mejor o incluso para un refinanciamiento.
- Planes de Venta a Corto Plazo: Si planeas vender tu casa en los próximos dos o tres años, los costos de cierre del refinanciamiento podrían no justificarse.
Estrategias para Maximizar tus Ahorros al Refinanciar en 2026
Para asegurarte de obtener el máximo beneficio al refinanciar crédito hipotecario, considera estas estrategias:
Mejora tu Puntaje Crediticio
Antes de solicitar, revisa tu reporte de crédito y corrige cualquier error. Paga tus deudas a tiempo y reduce el uso de tus tarjetas de crédito. Un puntaje más alto te abrirá las puertas a mejores tasas.
Compara Múltiples Ofertas
Como mencionamos, obtener cotizaciones de varios prestamistas es crucial. Las tasas y tarifas pueden variar significativamente, y una pequeña diferencia porcentual puede traducirse en miles de dólares de ahorro a lo largo del tiempo.
Negocia los Costos de Cierre
No todos los costos de cierre son inamovibles. Algunos prestamistas pueden estar dispuestos a reducir ciertas tarifas o incluso a cubrir parte de ellas si tienes un buen perfil de crédito y demuestras lealtad. Pregunta siempre qué tarifas son negociables.
Considera un Refinanciamiento sin Costos de Cierre
Algunos prestamistas ofrecen refinanciamientos ‘sin costos de cierre’. Sin embargo, ten en cuenta que estos costos no desaparecen; generalmente se compensan con una tasa de interés ligeramente más alta o se añaden al capital del préstamo. Evalúa si esta opción te conviene a largo plazo.
Prepara tu Documentación con Antelación
Tener todos tus documentos financieros organizados y listos para presentar agilizará el proceso y evitará retrasos innecesarios.
Tendencias y Expectativas para Refinanciar Crédito Hipotecario en 2026
El año 2026 trae consigo un conjunto particular de condiciones económicas que podrían influir en el mercado de refinanciar crédito hipotecario. Es esencial estar al tanto de estas tendencias para tomar decisiones informadas:
Comportamiento de las Tasas de Interés
Si bien es difícil predecir con certeza, los analistas económicos sugieren que 2026 podría ver una estabilización o incluso una ligera disminución en las tasas de interés, dependiendo de la inflación y las políticas de los bancos centrales. Monitorear estas tendencias será clave para saber si es el momento óptimo para refinanciar.
Tecnología y Procesos Digitales
La digitalización de los procesos hipotecarios continuará avanzando. Espera interfaces más intuitivas, aplicaciones en línea más rápidas y el uso de inteligencia artificial para agilizar la evaluación de solicitudes. Esto puede hacer que el proceso de refinanciar crédito hipotecario sea más eficiente que nunca.
Programas de Apoyo Gubernamental
Mantente atento a posibles programas de apoyo gubernamentales o iniciativas de vivienda que puedan surgir en 2026. Estos programas a menudo ofrecen condiciones favorables para el refinanciamiento, especialmente para ciertos segmentos de la población o para aquellos que cumplen con criterios específicos.
Énfasis en la Resiliencia Financiera
Tras los desafíos económicos recientes, tanto prestamistas como prestatarios están poniendo un mayor énfasis en la resiliencia financiera. Esto podría traducirse en una mayor flexibilidad en los términos de refinanciamiento para aquellos que demuestren una gestión financiera sólida, o, por el contrario, en requisitos más estrictos para asegurar la capacidad de pago.
Errores Comunes al Refinanciar Crédito Hipotecario y Cómo Evitarlos
Evitar estos errores te ayudará a tener una experiencia de refinanciar crédito hipotecario exitosa:
- No Comparar Ofertas: Como se mencionó, este es uno de los mayores errores. Siempre compara al menos 3-5 ofertas.
- Ignorar los Costos de Cierre: No subestimes estos costos. Asegúrate de entenderlos completamente y cómo afectarán tu ahorro neto.
- Refinanciar Demasiado Pronto o Tarde: El tiempo lo es todo. Refinanciar cuando las tasas son altas o cuando no tienes suficiente equity puede ser contraproducente.
- Extender el Plazo sin Necesidad: Aunque reduce los pagos mensuales, extender el plazo sin una razón sólida significa pagar más intereses a largo plazo.
- No Leer la Letra Pequeña: Asegúrate de entender todos los términos y condiciones del nuevo préstamo antes de firmar.
Consideraciones Finales: ¿Es 2026 tu Año para Refinanciar?
El año 2026 presenta un escenario propicio para muchos propietarios que buscan refinanciar crédito hipotecario. Con la posibilidad de tasas de interés competitivas, una mayor digitalización de los procesos y la necesidad de optimizar las finanzas personales, ahora podría ser el momento ideal para reevaluar tu hipoteca.
Recuerda que la clave del éxito reside en una investigación exhaustiva, la comparación de múltiples ofertas, la comprensión de todos los costos asociados y una clara definición de tus objetivos financieros. No te apresures; tómate el tiempo para analizar tu situación, consultar con expertos financieros si es necesario y asegurarte de que el refinanciamiento sea la decisión correcta para ti.
Al tomar medidas proactivas para refinanciar crédito hipotecario, no solo podrías reducir tus pagos mensuales hasta en un 15%, sino que también podrías mejorar tu salud financiera general, liberar capital para otras inversiones y alcanzar tus metas de propiedad de vivienda más rápidamente. ¡El futuro de tus finanzas hipotecarias está en tus manos!