Plazo Hipotecario Ideal: 15, 20 o 25 años para Maximizar Ahorros en México 2026
Anúncios
Consejos de expertos 2026: Cómo elegir el mejor plazo hipotecario (15, 20 o 25 años) para maximizar tus ahorros en México
Comprar una casa es, para muchos, la inversión más significativa de sus vidas. En México, el sueño de la casa propia se entrelaza con una decisión financiera crucial: la elección del plazo hipotecario ideal. Esta elección no solo define el monto de tus pagos mensuales, sino que impacta directamente en la cantidad total de intereses que pagarás a lo largo de los años y, por ende, en tu capacidad de ahorro a largo plazo. Con el panorama económico en constante evolución, especialmente de cara al 2026, entender las implicaciones de optar por 15, 20 o 25 años es más importante que nunca.
Anúncios
Este artículo te guiará a través de un análisis profundo de cada opción de plazo, considerando el contexto mexicano actual y futuro. Te proporcionaremos las herramientas y el conocimiento necesario para tomar una decisión informada que se alinee con tus objetivos financieros y maximice tus ahorros. Desde la comprensión de las tasas de interés hasta el impacto en tu flujo de efectivo, desglosaremos todo lo que necesitas saber para elegir el plazo hipotecario ideal en 2026.
¿Por qué la elección del plazo hipotecario ideal es tan crítica en México?
En el mercado inmobiliario mexicano, la decisión sobre el plazo hipotecario ideal va más allá de un simple número de años. Es una estrategia financiera que puede determinar tu bienestar económico por décadas. Un plazo más corto implica pagos mensuales más altos, pero un ahorro sustancial en intereses. Por otro lado, un plazo más largo reduce la carga mensual, pero incrementa el costo total de la hipoteca debido a los intereses acumulados.
Anúncios
Factores como la inflación, las tasas de interés del Banco de México, el crecimiento económico del país y tu propia situación financiera personal (ingresos, estabilidad laboral, capacidad de ahorro) juegan un papel fundamental. En un entorno como el mexicano, donde las condiciones económicas pueden fluctuar, asegurar el plazo hipotecario ideal desde el inicio es una jugada maestra para proteger tu patrimonio.
Además, las instituciones financieras en México ofrecen diversas modalidades y productos hipotecarios. Conocer las ventajas y desventajas de cada plazo te permitirá negociar mejor y elegir el producto que realmente se ajuste a tus necesidades, evitando sorpresas y optimizando tu inversión. La clave está en no solo pensar en el ‘ahora’, sino en proyectar tu capacidad de pago y tus metas a futuro.
Plazo de 15 años: La vía rápida hacia la libertad financiera
Optar por un plazo de 15 años para tu hipoteca en México es una estrategia agresiva que puede resultar en una significativa reducción de intereses pagados. Este enfoque es ideal para quienes buscan saldar su deuda en el menor tiempo posible y tienen una sólida capacidad financiera para afrontar pagos mensuales más elevados.
Ventajas del plazo de 15 años:
- Ahorro masivo en intereses: Al reducir el tiempo de pago, el capital se amortiza más rápidamente, disminuyendo exponencialmente la acumulación de intereses. Este es el beneficio más atractivo del plazo hipotecario ideal corto.
- Acumulación de patrimonio más rápida: Al liquidar la hipoteca antes, la propiedad se convierte en un activo libre de deudas en menos tiempo, lo que te permite disponer de ese capital para otras inversiones o para tu retiro.
- Menor riesgo a largo plazo: Estarás menos expuesto a fluctuaciones económicas futuras, cambios en las tasas de interés o posibles crisis que podrían afectar tu capacidad de pago en un plazo más extendido.
- Paz mental: La satisfacción de ser dueño absoluto de tu hogar en un periodo relativamente corto es un incentivo emocional y psicológico considerable.
Desventajas del plazo de 15 años:
- Pagos mensuales más altos: Esta es la principal barrera. Requiere una disciplina financiera estricta y un ingreso disponible considerable para cubrir las mensualidades elevadas.
- Menor flexibilidad en el presupuesto: Los pagos más altos pueden dejar menos margen en tu presupuesto para otras emergencias, inversiones o gastos discrecionales.
- Criterios de aprobación más estrictos: Los bancos mexicanos suelen exigir una mayor capacidad de endeudamiento y un historial crediticio impecable para aprobar hipotecas a 15 años.
¿Para quién es el plazo de 15 años? Este plazo hipotecario ideal es perfecto para profesionales con ingresos estables y altos, parejas con doble ingreso que buscan acelerar su patrimonio, o aquellos que ya tienen ahorros significativos y desean minimizar el costo total de la hipoteca. Si tu objetivo es la libertad financiera a corto plazo y puedes asumir la carga mensual, esta es tu mejor opción.
Plazo de 20 años: El equilibrio entre costo y comodidad
El plazo de 20 años es a menudo considerado el punto medio, ofreciendo un equilibrio atractivo entre el ahorro de intereses de un plazo más corto y la comodidad de pagos mensuales más bajos que un plazo más largo. Es una opción muy popular en México por su flexibilidad y accesibilidad.
Ventajas del plazo de 20 años:
- Pagos mensuales manejables: Las mensualidades son significativamente más bajas que en un plazo de 15 años, lo que facilita la gestión del presupuesto familiar y permite destinar recursos a otros objetivos financieros.
- Ahorro considerable en intereses frente a 25 años: Aunque pagas más intereses que con 15 años, el ahorro es notable en comparación con un plazo de 25 años, sin que la carga mensual sea excesiva.
- Mayor flexibilidad financiera: Al tener pagos mensuales más bajos, tienes más margen para enfrentar imprevistos, invertir en educación, o simplemente disfrutar de un mayor flujo de efectivo.
- Amplia disponibilidad de productos: Muchos bancos en México estructuran sus ofertas de crédito hipotecario alrededor de este plazo, lo que puede traducirse en mejores condiciones y tasas.
Desventajas del plazo de 20 años:
- Más intereses que con 15 años: Aunque es un buen equilibrio, no ofrece el máximo ahorro en intereses que podrías obtener con un plazo más corto.
- Mayor tiempo de endeudamiento: Estarás atado a la hipoteca por más tiempo, lo que implica una deuda a largo plazo.
¿Para quién es el plazo de 20 años? Este plazo hipotecario ideal es adecuado para la mayoría de los compradores de vivienda en México. Es una excelente opción para familias jóvenes que necesitan un equilibrio entre pagos asequibles y un tiempo razonable para saldar la deuda. También es ideal para quienes desean tener un margen financiero para otros gastos o inversiones, sin sacrificar por completo el ahorro en intereses. Si buscas una opción segura, balanceada y ampliamente aceptada, el plazo de 20 años es una excelente consideración.
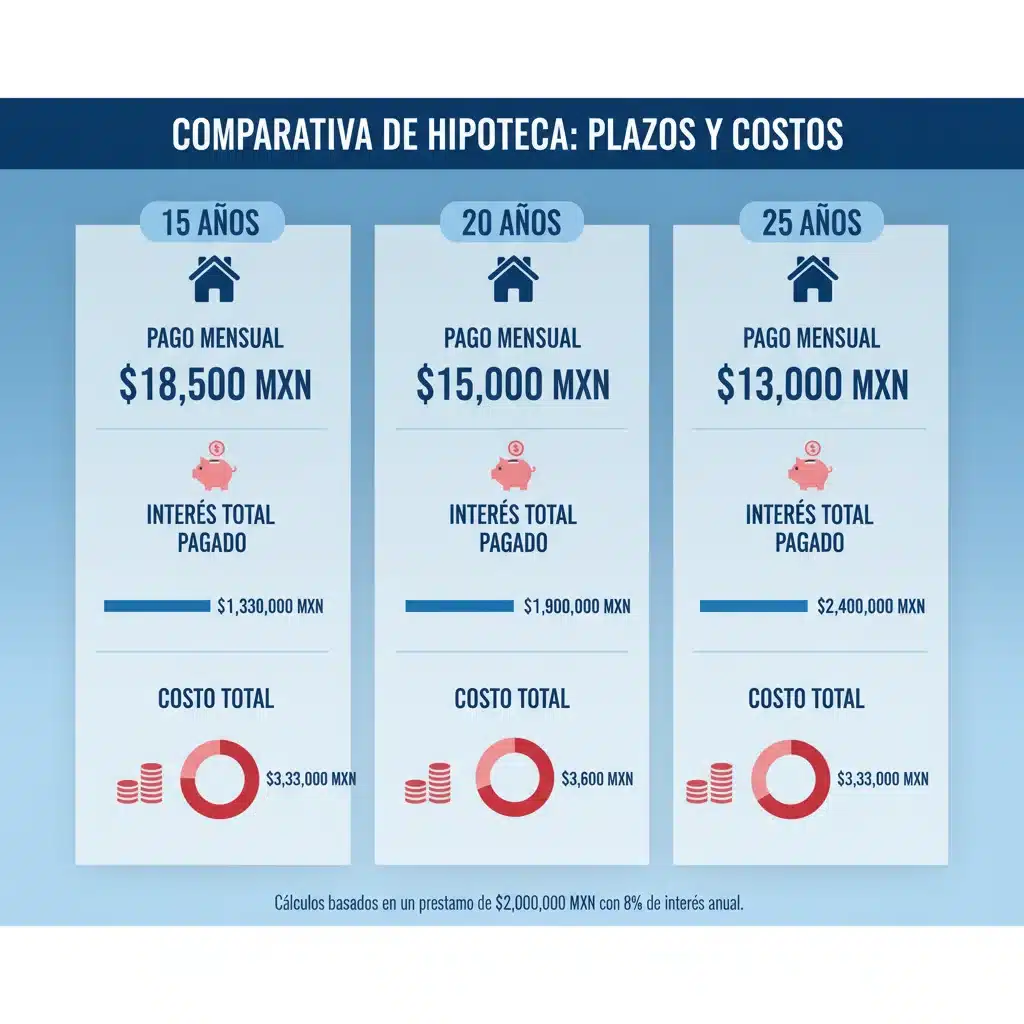
Plazo de 25 años: Accesibilidad y pagos bajos
El plazo de 25 años es la opción más larga comúnmente ofrecida en México y está diseñada para maximizar la accesibilidad a la vivienda, reduciendo al mínimo los pagos mensuales. Es una excelente opción para quienes tienen un presupuesto ajustado o prefieren mantener sus pagos lo más bajos posible, incluso si esto implica pagar más intereses a largo plazo.
Ventajas del plazo de 25 años:
- Pagos mensuales más bajos: Esta es su principal ventaja, haciendo la propiedad de vivienda accesible para un mayor número de personas. Los pagos reducidos liberan flujo de efectivo para otros gastos esenciales.
- Mayor facilidad de aprobación: Al requerir una menor capacidad de pago mensual, es más fácil calificar para un crédito hipotecario con este plazo, incluso con ingresos moderados.
- Mayor flexibilidad presupuestaria: Los pagos bajos ofrecen una gran flexibilidad para enfrentar imprevistos, invertir en otras áreas o simplemente tener un mayor poder adquisitivo en el día a día.
Desventajas del plazo de 25 años:
- Mayor pago total de intereses: Esta es la desventaja más significativa. A lo largo de 25 años, la acumulación de intereses es considerablemente mayor que en plazos más cortos, aumentando el costo total de la vivienda.
- Mayor tiempo de endeudamiento: Estarás atado a la deuda hipotecaria por un periodo muy largo, lo que puede limitar tu capacidad de tomar otras decisiones financieras importantes en el futuro.
- Menor acumulación de patrimonio inicial: La amortización del capital es más lenta al principio, lo que significa que tardarás más en construir capital en tu propiedad.
¿Para quién es el plazo de 25 años? Este plazo hipotecario ideal es adecuado para jóvenes que están iniciando su vida laboral, personas con ingresos variables o aquellos que priorizan la liquidez mensual por encima del ahorro total en intereses. También es una buena opción si esperas que tus ingresos aumenten significativamente en el futuro, permitiéndote realizar pagos anticipados para reducir el plazo y el costo total. Si tu principal objetivo es hacer que la compra de una casa sea lo más asequible posible en el presente, este plazo puede ser la solución.
Factores clave a considerar al elegir tu plazo hipotecario ideal en 2026
La elección del plazo hipotecario ideal no es una fórmula única para todos. Depende de una serie de factores personales y económicos que debes evaluar cuidadosamente. Para 2026, estos son los elementos más importantes a tener en cuenta:
1. Tu situación financiera actual y futura
- Ingresos estables: ¿Cuentas con un empleo fijo y proyecciones de ingresos estables o crecientes? Si tus ingresos son altos y constantes, un plazo más corto podría ser viable.
- Capacidad de ahorro: ¿Cuánto puedes ahorrar mensualmente después de tus gastos fijos? Si puedes destinar una parte significativa a la hipoteca, un plazo de 15 o 20 años es una buena opción.
- Deudas existentes: Evalúa otras deudas (tarjetas de crédito, préstamos de auto, préstamos personales). Un alto nivel de endeudamiento podría inclinar la balanza hacia un plazo más largo para mantener bajos los pagos hipotecarios.
- Proyecciones de carrera: ¿Esperas ascensos o aumentos salariales en los próximos años? Esto podría permitirte refinanciar o realizar pagos anticipados en el futuro.
2. Las tasas de interés en México para 2026
Las tasas de interés son el factor más determinante en el costo total de tu hipoteca. Para 2026, es crucial estar atento a las proyecciones económicas del Banco de México y las tendencias del mercado. Si las tasas son bajas, un plazo más largo podría ser menos costoso en términos de intereses que cuando las tasas son altas. Sin embargo, si se esperan aumentos, asegurar una tasa fija en un plazo más corto podría ser más ventajoso. Siempre busca asesoría con expertos financieros y compara ofertas de diferentes bancos.
3. Tus objetivos financieros a largo plazo
- Retiro: ¿Cuándo planeas retirarte? Idealmente, querrás que tu hipoteca esté saldada antes de llegar a la edad de retiro para no depender de ingresos laborales para cubrirla.
- Inversiones: ¿Tienes otros planes de inversión? Si un plazo más largo te permite liberar capital para inversiones con retornos potencialmente más altos que la tasa de interés de tu hipoteca, podría ser una estrategia inteligente.
- Educación de tus hijos: Los gastos universitarios pueden ser significativos. Considera cómo el pago de tu hipoteca impactará tu capacidad para financiar la educación de tus hijos.
4. La posibilidad de pagos anticipados o refinanciamiento
Muchos créditos hipotecarios en México permiten realizar pagos anticipados sin penalización. Esta es una herramienta poderosa para reducir el plazo hipotecario ideal y los intereses, incluso si inicialmente optas por un plazo más largo. Si recibes bonos, aguinaldos o ingresos extra, destinarlos a la hipoteca puede acelerar su liquidación. De igual manera, el refinanciamiento puede ser una opción si las tasas de interés bajan significativamente o si tu situación financiera mejora, permitiéndote cambiar a un plazo más corto o a mejores condiciones.
Calculando el impacto: Un ejemplo práctico para el plazo hipotecario ideal
Para ilustrar el impacto de cada plazo hipotecario ideal, consideremos un ejemplo hipotético en México para 2026. Supongamos un crédito hipotecario de $2,000,000 MXN con una tasa de interés anual fija del 9%.
Escenario 1: Plazo de 15 años
- Pago mensual aproximado: $20,270 MXN
- Intereses totales pagados: Aproximadamente $1,648,600 MXN
- Costo total de la hipoteca: Aproximadamente $3,648,600 MXN
- Ventaja: Menor costo total, mayor ahorro de intereses.
- Consideración: Requiere un ingreso mensual disponible más alto.
Escenario 2: Plazo de 20 años
- Pago mensual aproximado: $17,995 MXN
- Intereses totales pagados: Aproximadamente $2,318,800 MXN
- Costo total de la hipoteca: Aproximadamente $4,318,800 MXN
- Ventaja: Pagos mensuales más cómodos, buen equilibrio entre ahorro y accesibilidad.
- Consideración: Mayor interés que con 15 años, pero menor que con 25.
Escenario 3: Plazo de 25 años
- Pago mensual aproximado: $16,785 MXN
- Intereses totales pagados: Aproximadamente $3,035,500 MXN
- Costo total de la hipoteca: Aproximadamente $5,035,500 MXN
- Ventaja: Pagos mensuales más bajos, mayor accesibilidad.
- Consideración: Mayor costo total de intereses, mayor tiempo de endeudamiento.
Como puedes observar, la diferencia en los intereses totales pagados entre un plazo de 15 y 25 años es de más de $1,300,000 MXN en este ejemplo. Esta cifra subraya la importancia de elegir el plazo hipotecario ideal que mejor se adapte a tu capacidad financiera, ya que el impacto en tus ahorros puede ser monumental.
Consejos de expertos para maximizar tus ahorros en cualquier plazo
Independientemente del plazo hipotecario ideal que elijas, existen estrategias que puedes implementar para maximizar tus ahorros y acelerar la liquidación de tu deuda:
- Realiza pagos anticipados: Siempre que sea posible, destina ingresos extra (bonos, aguinaldos, utilidades) a realizar pagos adicionales al capital de tu hipoteca. Incluso pequeñas cantidades pueden hacer una gran diferencia a largo plazo. Asegúrate de que tu contrato hipotecario no tenga penalización por pagos anticipados.
- Considera la portabilidad o refinanciamiento: Si las tasas de interés bajan significativamente o si tu perfil crediticio mejora, explora la posibilidad de transferir tu hipoteca a otro banco con mejores condiciones (portabilidad) o refinanciarla para obtener una tasa más baja o un plazo diferente.
- Mantén un buen historial crediticio: Un excelente historial crediticio te permitirá acceder a las mejores tasas de interés y condiciones en el mercado, lo que se traduce directamente en ahorros.
- Evita comisiones innecesarias: Lee detenidamente tu contrato y pregunta sobre todas las comisiones. Algunas pueden ser negociables o puedes evitarlas al cumplir ciertas condiciones.
- Automatiza tus pagos: Configurar pagos automáticos te ayudará a evitar recargos por mora y a mantener la disciplina en tus finanzas.
- Calcula y compara: Utiliza calculadoras hipotecarias en línea y compara ofertas de al menos tres bancos diferentes. No te quedes con la primera opción.
- Asesórate con expertos: Un bróker hipotecario o un asesor financiero puede ofrecerte una perspectiva invaluable y ayudarte a navegar por las complejidades del mercado.
Conclusión: Tu decisión, tu futuro financiero
La elección del plazo hipotecario ideal en México para 2026 es una de las decisiones financieras más importantes que tomarás. No hay una respuesta única, ya que depende enteramente de tu situación personal, tus ingresos, tus gastos, tus objetivos a corto y largo plazo, y tu tolerancia al riesgo.
Si tu prioridad es minimizar el costo total y tienes una sólida capacidad de pago, un plazo de 15 años podría ser tu mejor aliado. Si buscas un equilibrio entre pagos manejables y un ahorro considerable en intereses, el plazo de 20 años es una opción excelente y muy popular. Y si la accesibilidad y los pagos mensuales bajos son tu principal preocupación, el plazo de 25 años te abrirá las puertas a la propiedad, aunque con un mayor costo total.
Te animamos a realizar un análisis exhaustivo de tus finanzas, proyectar escenarios futuros y, si es posible, buscar asesoría profesional. Al tomar una decisión informada sobre el plazo hipotecario ideal, no solo estarás comprando una casa, sino que estarás construyendo un futuro financiero más sólido y seguro para ti y tu familia en México.