Créditos Automotrices México 2026: Tasas de Interés y Ahorro
Anúncios
Nuevas Tasas de Interés para Créditos Automotrices en México 2026: Cómo Ahorrar hasta un 1.5% en tu Próximo Financiamiento
Adquirir un automóvil es una de las decisiones financieras más importantes para muchas personas en México. No solo implica la elección del vehículo ideal, sino también la búsqueda del mejor esquema de financiamiento. Con el panorama económico en constante evolución, es crucial entender las proyecciones y tendencias de las tasas crédito automotriz para el año 2026. Este artículo profundiza en lo que puedes esperar, cómo prepararte y, lo más importante, cómo puedes ahorrar hasta un 1.5% en tu próximo financiamiento automotriz.
Anúncios
El mercado de créditos automotrices en México es dinámico y está influenciado por factores macroeconómicos como la inflación, las políticas del Banco de México (Banxico) y la competencia entre instituciones financieras. Para el 2026, se esperan ajustes que podrían beneficiar o impactar a los futuros compradores. Estar informado te permitirá tomar decisiones inteligentes y asegurar las mejores condiciones para tu inversión.
El Panorama Actual de las Tasas de Interés en México
Antes de proyectar hacia el 2026, es fundamental comprender el punto de partida. Actualmente, las tasas crédito automotriz en México varían considerablemente. Factores como el perfil crediticio del solicitante, el tipo de vehículo (nuevo o seminuevo), el plazo del crédito y la institución financiera juegan un papel crucial. En promedio, las tasas pueden oscilar entre un 10% y un 18% anual, aunque casos específicos pueden estar fuera de este rango.
Anúncios
El Banco de México ha mantenido una postura cautelosa en su política monetaria, buscando controlar la inflación. Las decisiones sobre la tasa de referencia impactan directamente en el costo del dinero para los bancos comerciales, lo que a su vez se traslada a las tasas de interés de productos como los créditos automotrices. Una tasa de referencia alta generalmente implica tasas crédito automotriz más elevadas, y viceversa.
La competencia entre los diferentes actores del mercado (bancos, financieras de marca y uniones de crédito) también ejerce presión sobre las tasas. Aquellos que buscan atraer a más clientes suelen ofrecer promociones o condiciones más favorables, lo que puede ser una ventana de oportunidad para los consumidores bien informados.
Proyecciones de las Tasas de Interés para Créditos Automotrices en 2026
Mirando hacia el 2026, varios economistas y analistas financieros proyectan un escenario de relativa estabilidad con posibles ajustes a la baja en las tasas crédito automotriz. Se espera que la inflación en México continúe su trayectoria de convergencia hacia el objetivo de Banxico, lo que podría dar margen para que el banco central comience a relajar su política monetaria. Una reducción en la tasa de referencia de Banxico sería una excelente noticia para los solicitantes de créditos automotrices, ya que esto se traduciría en un menor costo de financiamiento.
Sin embargo, es importante ser cauteloso. Eventos económicos globales, como fluctuaciones en los precios del petróleo, tensiones geopolíticas o cambios en las políticas económicas de socios comerciales clave como Estados Unidos, podrían introducir volatilidad. Por lo tanto, aunque la tendencia general podría ser hacia una ligera disminución, es fundamental monitorear los indicadores económicos de cerca.
Además, la demanda de vehículos y la oferta de financiamiento también influirán. Si la demanda se mantiene fuerte, las instituciones financieras podrían mantener sus márgenes, pero si hay una desaceleración, la competencia por los clientes podría llevar a una reducción de las tasas crédito automotriz como estrategia para impulsar las ventas.
Factores Clave que Influyen en las Tasas de Crédito Automotriz
Para entender mejor cómo se determinan las tasas crédito automotriz, es útil conocer los factores principales que las modelan:
- Tasa de Referencia de Banxico: Es el costo al que los bancos se prestan dinero entre sí a un día. Un aumento o disminución en esta tasa se propaga a los productos financieros, incluyendo los créditos automotrices.
- Inflación: Una inflación alta erosiona el poder adquisitivo y el valor del dinero, lo que lleva a los prestamistas a cobrar tasas más altas para compensar esta pérdida.
- Riesgo del Solicitante: Evaluado a través del historial crediticio, puntaje de crédito, estabilidad laboral y nivel de endeudamiento. Un solicitante con un buen historial crediticio y bajo riesgo generalmente califica para tasas crédito automotriz más bajas.
- Plazo del Crédito: Generalmente, a mayor plazo, la tasa de interés puede ser ligeramente más alta debido al mayor riesgo de impago a largo plazo.
- Enganche: Un enganche más grande reduce el monto a financiar y, por ende, el riesgo para el prestamista, lo que puede resultar en mejores tasas crédito automotriz.
- Tipo de Vehículo: Los vehículos nuevos suelen tener acceso a tasas crédito automotriz promocionales ofrecidas por las financieras de marca, que pueden ser más competitivas que las de los seminuevos.
- Competencia Bancaria: La rivalidad entre bancos y otras instituciones financieras por atraer clientes puede llevar a la oferta de tasas más atractivas.
Estrategias para Ahorrar hasta un 1.5% en tu Financiamiento Automotriz en 2026
Ahora que conocemos el panorama y los factores, es momento de enfocarse en las estrategias prácticas para reducir el costo de tu crédito. Ahorrar hasta un 1.5% en las tasas crédito automotriz puede parecer poco, pero en el monto total de un préstamo automotriz, representa una cantidad significativa de dinero. Aquí te presentamos cómo lograrlo:
1. Mejora tu Historial y Puntaje Crediticio
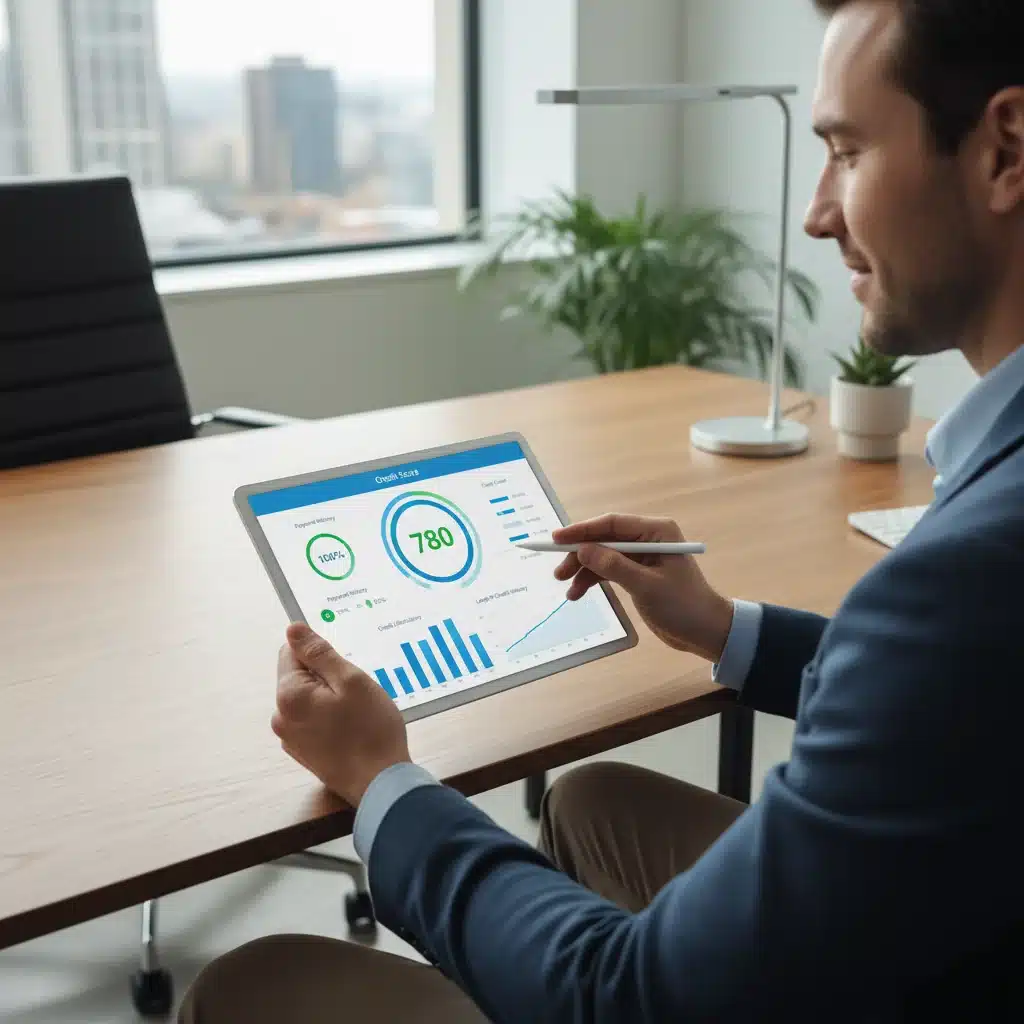
Este es, sin duda, el factor más influyente. Un excelente historial crediticio te posiciona como un prestatario de bajo riesgo, lo que te permite acceder a las mejores tasas crédito automotriz del mercado. Empieza desde ahora:
- Paga tus deudas a tiempo: La puntualidad es clave. Cada pago a tiempo fortalece tu perfil.
- Reduce tu nivel de endeudamiento: Mantén el uso de tus tarjetas de crédito por debajo del 30% de tu límite.
- Evita abrir muchas cuentas de crédito nuevas: Cada consulta a tu buró de crédito puede impactar temporalmente tu puntaje.
- Revisa tu reporte de crédito: Asegúrate de que no haya errores que puedan estar afectando negativamente tu puntaje. Puedes solicitarlo gratis anualmente.
Un puntaje crediticio alto no solo te abre las puertas a mejores tasas, sino que también te da poder de negociación.
2. Aumenta tu Enganche
Cuanto mayor sea el enganche que puedas dar, menor será el monto a financiar y, por ende, el riesgo para el prestamista. Esto se traduce directamente en tasas crédito automotriz más bajas. Si puedes ahorrar un 20%, 30% o incluso más del valor del vehículo, no solo reducirás la tasa de interés, sino también el monto de tus pagos mensuales y el costo total del crédito.
Considera posponer la compra unos meses si eso te permite acumular un enganche sustancial. El ahorro en intereses a lo largo de la vida del préstamo bien valdrá la espera.
3. Compara y Negocia con Múltiples Instituciones
No te quedes con la primera oferta. El mercado de créditos automotrices es competitivo. Acércate a diferentes bancos, financieras de marca (de las armadoras automotrices) y otras instituciones de crédito. Solicita cotizaciones detalladas que incluyan la tasa de interés anualizada (CAT) y todos los cargos asociados.
Utiliza las ofertas de una institución para negociar con otra. A menudo, los asesores de ventas y los ejecutivos bancarios tienen cierto margen para ajustar las tasas crédito automotriz o eliminar comisiones si ven que eres un cliente serio y tienes otras opciones. Pregunta por promociones especiales o tasas preferenciales para ciertos modelos o perfiles de clientes.
4. Considera un Plazo de Crédito Adecuado
Si bien un plazo más corto implica pagos mensuales más altos, también significa que pagarás menos intereses en total. Evalúa tu capacidad de pago y busca el plazo más corto que sea cómodo para tu presupuesto. Por ejemplo, optar por un crédito a 48 meses en lugar de 60 meses puede reducir las tasas crédito automotriz ligeramente y, lo que es más importante, el monto total de intereses pagados.
Un plazo más largo puede hacer que los pagos sean más manejables, pero el costo acumulado de los intereses será significativamente mayor. Encuentra un equilibrio que te permita pagar cómodamente sin extender innecesariamente el periodo de endeudamiento.
5. Aprovecha Promociones y Ofertas Especiales
Las armadoras y las instituciones financieras a menudo lanzan promociones con tasas crédito automotriz preferenciales, especialmente al final del año o durante eventos de ventas específicos. Estas ofertas pueden incluir tasas de 0% (aunque raras y con condiciones estrictas), tasas subsidiadas o paquetes con seguros y comisiones reducidas. Mantente atento a estas oportunidades.
Suscríbete a los boletines de las marcas de autos que te interesan y sigue a las instituciones financieras en redes sociales para enterarte de estas promociones en cuanto sean anunciadas.
6. Opta por un Co-acreditado si es Necesario
Si tu historial crediticio no es el ideal o si no cumples con todos los requisitos de ingresos, un co-acreditado con un buen perfil financiero puede ayudarte a obtener mejores tasas crédito automotriz. Un co-acreditado comparte la responsabilidad del pago, lo que reduce el riesgo para el prestamista y puede abrir la puerta a condiciones más favorables.
Asegúrate de que tanto tú como tu co-acreditado comprendan plenamente las implicaciones legales y financieras de esta decisión.
7. Conoce el Costo Anual Total (CAT)
Más allá de la tasa de interés nominal, el CAT (Costo Anual Total) es el indicador más importante para comparar créditos. El CAT incluye no solo la tasa de interés, sino también comisiones, seguros obligatorios y cualquier otro gasto asociado al crédito. Es el costo real y total de tu financiamiento. Siempre compara ofertas basándote en el CAT más bajo.
Las instituciones financieras están obligadas por ley a informarte el CAT de sus productos. Exige esta información y úsala sabiamente para tomar tu decisión.
Impacto de las Tasas en el Costo Total del Vehículo
Para ilustrar el impacto de un ahorro del 1.5% en las tasas crédito automotriz, consideremos un ejemplo práctico:
Imagina que quieres comprar un automóvil de $300,000 pesos, das un enganche de $60,000 pesos y necesitas financiar $240,000 pesos a un plazo de 60 meses (5 años).
- Escenario 1 (Tasa del 15%): Con una tasa de interés del 15% anual, tus pagos mensuales podrían rondar los $5,700 pesos, y el total de intereses pagados a lo largo del crédito sería de aproximadamente $102,000 pesos. El costo total del crédito (sin incluir el enganche) sería de $342,000 pesos.
- Escenario 2 (Tasa del 13.5%): Si logras reducir la tasa al 13.5% (un ahorro del 1.5%), tus pagos mensuales podrían bajar a $5,450 pesos, y el total de intereses pagados sería de aproximadamente $87,000 pesos. El costo total del crédito sería de $327,000 pesos.
En este ejemplo, un ahorro del 1.5% en las tasas crédito automotriz se traduce en un ahorro de $15,000 pesos en intereses a lo largo de los 5 años del crédito. Esta cantidad puede ser utilizada para el seguro, accesorios, mantenimiento o simplemente para mejorar tu flujo de efectivo.
Este ejemplo subraya la importancia de cada punto porcentual en la tasa de interés y cómo una buena planeación puede generar ahorros significativos.
Consideraciones Adicionales para tu Financiamiento
Además de las tasas crédito automotriz, hay otros aspectos a considerar al momento de financiar tu auto:
- Seguro Obligatorio: En México, es obligatorio contar con un seguro de automóvil. Muchas instituciones financieras lo incluyen en el paquete del crédito, pero es importante comparar si puedes obtener una mejor oferta por tu cuenta.
- Comisiones: Pregunta por comisiones de apertura, comisiones por administración o cualquier otro cargo adicional. Algunas instituciones los eliminan como parte de una promoción.
- Penalizaciones por Pagos Anticipados: Asegúrate de que no haya penalizaciones por realizar pagos anticipados o liquidar el crédito antes de tiempo. Esto te dará flexibilidad si tus finanzas mejoran.
- Servicios Adicionales: Algunas financieras ofrecen servicios como GPS, asistencia vial extendida o garantías adicionales. Evalúa si realmente los necesitas y si el costo vale la pena.
Preparándote para 2026: Un Plan de Acción
Para asegurarte de obtener las mejores tasas crédito automotriz en 2026, te sugerimos un plan de acción:
- Monitorea la Economía: Mantente informado sobre las decisiones de Banxico, la inflación y las proyecciones económicas.
- Mejora tu Crédito: Dedica los próximos meses a pulir tu historial crediticio y aumentar tu puntaje.
- Ahorra para el Enganche: Establece una meta de ahorro para un enganche considerable.
- Investiga el Mercado: Comienza a investigar las ofertas de diferentes instituciones financieras con anticipación.
- Simula tu Crédito: Utiliza calculadoras en línea para simular diferentes escenarios de crédito (monto, plazo, tasa) y entender el impacto en tus pagos.
- Pre-aprobación: Considera obtener una pre-aprobación de crédito. Esto te dará una idea clara de a qué tasas podrías acceder y te dará poder de negociación en el concesionario.
Conclusión
El mercado de créditos automotrices en México para 2026 presenta un panorama con potencial para tasas crédito automotriz ligeramente más favorables, siempre y cuando la economía mantenga su estabilidad. Sin embargo, la clave para ahorrar hasta un 1.5% o más en tu financiamiento reside en la preparación y la toma de decisiones informadas. Al mejorar tu historial crediticio, aumentar tu enganche, comparar ofertas y negociar inteligentemente, no solo asegurarás un mejor costo, sino que también disfrutarás de la tranquilidad de haber realizado una compra inteligente y bien planeada.
No dejes la compra de tu próximo automóvil al azar. Infórmate, planifica y actúa estratégicamente para que tu inversión sea lo más rentable posible. Las tasas crédito automotriz son un factor determinante, y entenderlas te dará una ventaja significativa en el proceso.