Alertas 2026: Cambios Clave en Financiamiento Automotriz Bancario en México
Anúncios
En el dinámico panorama económico de México, la adquisición de un vehículo representa una de las decisiones financieras más significativas para millones de personas. Sin embargo, el ecosistema del financiamiento automotriz México no es estático. Constantemente evoluciona, impulsado por factores macroeconómicos, regulaciones gubernamentales y las propias estrategias de los principales actores financieros del país. Con la mirada puesta en el año 2026, se vislumbran una serie de cambios y ajustes en las políticas de financiamiento automotriz que implementarán los bancos más importantes de México. Estas ‘Alertas 2026’ no son solo pronósticos, sino señales claras que tanto consumidores como la industria automotriz deben comprender y anticipar para tomar decisiones informadas y estratégicas.
El propósito de este artículo es desglosar de manera exhaustiva las potenciales modificaciones que se avecinan, analizando cómo impactarán desde las tasas de interés y los plazos de los créditos, hasta los requisitos de elegibilidad y los esquemas de seguro asociados. Comprender estas Alertas 2026 es crucial para cualquiera que esté considerando la compra de un automóvil en los próximos años, ya que una preparación adecuada puede significar un ahorro considerable y una experiencia de compra más fluida. Acompáñenos en este análisis detallado para navegar con éxito por el futuro del financiamiento automotriz México.
Anúncios
El Contexto Actual del Financiamiento Automotriz en México
Antes de sumergirnos en las proyecciones para 2026, es fundamental entender el escenario actual del financiamiento automotriz México. Durante los últimos años, el mercado ha experimentado un crecimiento sostenido, impulsado por la estabilidad económica relativa, la creciente clase media y la diversificación de productos financieros. Los bancos han jugado un papel predominante, ofreciendo una amplia gama de créditos automotrices que se adaptan a diferentes perfiles de clientes, desde préstamos tradicionales hasta esquemas de arrendamiento y opciones con enganches reducidos.
Las tasas de interés, aunque influenciadas por la política monetaria del Banco de México, han mantenido un nivel competitivo, haciendo que la adquisición de vehículos sea accesible para un segmento considerable de la población. Sin embargo, factores como la inflación, las fluctuaciones del tipo de cambio y las cadenas de suministro globales han introducido elementos de volatilidad que los bancos han tenido que gestionar. La digitalización también ha transformado la experiencia, con procesos de solicitud y aprobación cada vez más ágiles y accesibles a través de plataformas en línea.
Anúncios
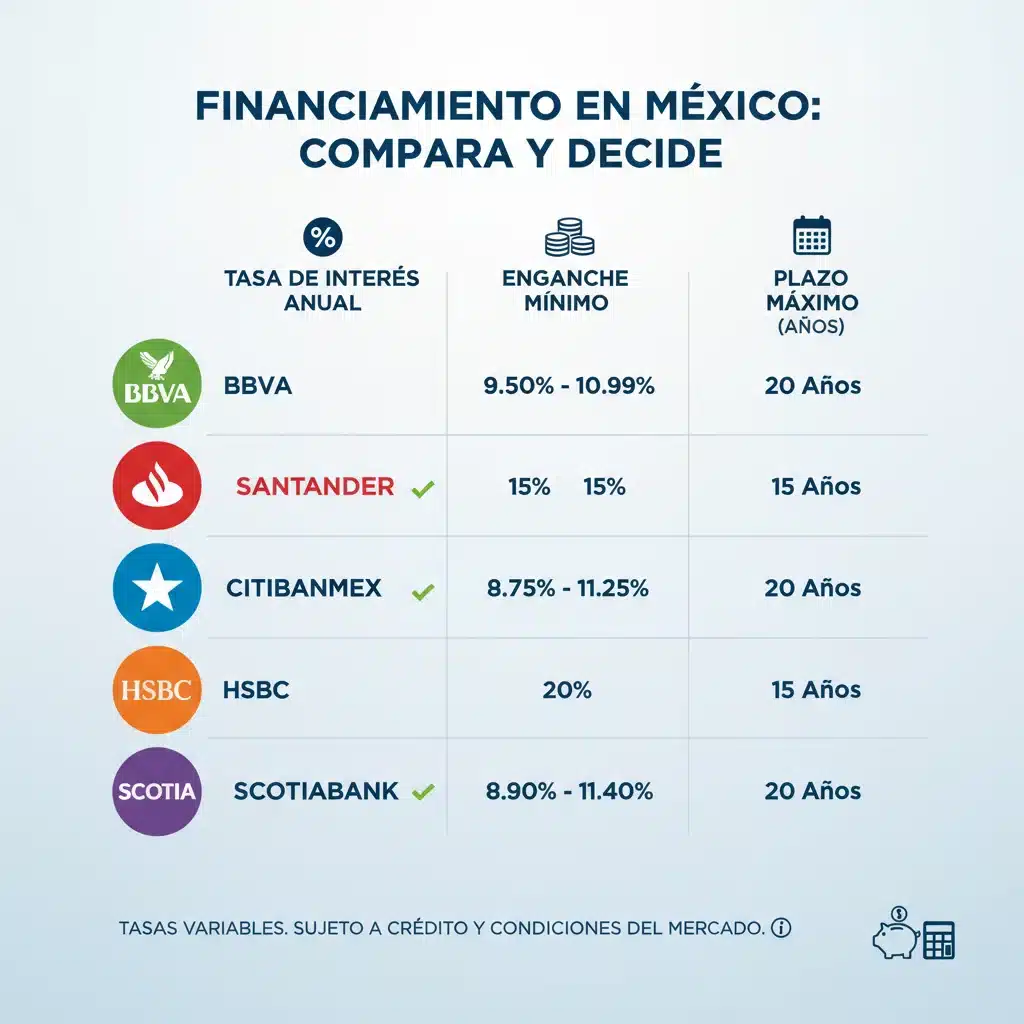
La competencia entre las instituciones financieras es feroz, lo que ha llevado a una constante innovación en los productos de crédito. Los principales bancos como BBVA México, Citibanamex, Santander, Banorte y HSBC, entre otros, compiten no solo en tasas, sino también en la flexibilidad de los plazos, la personalización de los planes y la inclusión de servicios adicionales como seguros y garantías extendidas. Este panorama de alta competencia y adaptación constante es el telón de fondo sobre el cual se proyectan las Alertas 2026.
Factores Impulsores de los Cambios en 2026
Los cambios en las políticas de financiamiento automotriz México para 2026 no surgirán de la nada. Son el resultado de una confluencia de factores económicos, regulatorios y tecnológicos que están redefiniendo el sector financiero a nivel global y local. Identificar estos impulsores es clave para comprender la lógica detrás de las ‘Alertas 2026’.
Tendencias Macroeconómicas y su Impacto
- Inflación y Tasas de Interés: La persistencia de presiones inflacionarias podría llevar al Banco de México a mantener o ajustar al alza su tasa de referencia, lo que directamente se traduciría en mayores costos para los créditos automotrices. Los bancos deberán recalibrar sus ofertas para mantener la rentabilidad.
- Crecimiento Económico: Un crecimiento económico robusto podría incentivar la demanda de vehículos y, por ende, de financiamiento, lo que podría llevar a una mayor competencia y ofertas más atractivas. Por el contrario, una desaceleración podría endurecer las condiciones.
- Tipo de Cambio: La fluctuación del peso frente al dólar afecta los costos de importación de vehículos y componentes, lo que puede influir en los precios finales de los automóviles y, consecuentemente, en el monto de los créditos necesarios.
Regulaciones y Políticas Gubernamentales
La Comisión Nacional Bancaria y de Valores (CNBV) y el Banco de México juegan un papel crucial en la supervisión y regulación del sistema financiero. Posibles nuevas normativas sobre el otorgamiento de crédito, requisitos de capital para los bancos o políticas de protección al consumidor podrían generar ajustes en la forma en que se estructura el financiamiento automotriz México. Además, iniciativas gubernamentales para fomentar la compra de vehículos más eficientes o eléctricos también podrían influir en la disponibilidad y las condiciones de ciertos tipos de créditos.
Avances Tecnológicos y Digitalización
La banca digital y las fintech están transformando la industria. Para 2026, se espera una mayor integración de tecnologías como la inteligencia artificial para la evaluación de riesgos crediticios, el blockchain para la seguridad de las transacciones y la personalización de ofertas a través de big data. Esto podría agilizar los procesos, pero también introducir nuevos criterios de elegibilidad y modelos de negocio para el financiamiento automotriz México.
Sostenibilidad y Vehículos Eléctricos
La creciente conciencia ambiental y el impulso hacia la electromovilidad a nivel global comenzarán a tener un impacto más pronunciado en México. Es probable que los bancos desarrollen productos de financiamiento específicos y más atractivos para vehículos eléctricos e híbridos, con condiciones preferenciales para fomentar su adopción. Esto podría significar un endurecimiento de las condiciones para vehículos de combustión interna menos eficientes.
Alertas 2026: Cambios Anticipados en las Políticas Bancarias
Con base en los factores antes mencionados, podemos perfilar las ‘Alertas 2026’ que delinearán el futuro del financiamiento automotriz México. Estas son las áreas clave donde se esperan las modificaciones más significativas por parte de los principales bancos.
1. Ajustes en Tasas de Interés y Plazos
Es muy probable que las tasas de interés experimenten ajustes. Si las presiones inflacionarias persisten, los bancos podrían verse obligados a subir sus tasas para mantener sus márgenes, lo que encarecería el crédito. Por otro lado, la competencia podría moderar estos aumentos. En cuanto a los plazos, podríamos ver una tendencia hacia plazos más cortos para mitigar el riesgo en un entorno de tasas volátiles, o, por el contrario, plazos extendidos para reducir las mensualidades y hacer los autos más accesibles, aunque con un costo total mayor.
Los bancos podrían introducir esquemas de tasas variables más sofisticados o productos híbridos que combinen tasas fijas y variables, ofreciendo más flexibilidad pero también mayor complejidad para el consumidor. La diferenciación de tasas según el perfil de riesgo del cliente será aún más acentuada, premiando a los solicitantes con un excelente historial crediticio.
2. Requisitos de Elegibilidad y Evaluación Crediticia Más Estrictos
Con una mayor incertidumbre económica, los bancos tenderán a ser más cautelosos. Esto se traducirá en requisitos de elegibilidad potencialmente más estrictos. Se espera una revisión más profunda de la capacidad de pago de los solicitantes, el historial crediticio y la estabilidad laboral. El puntaje crediticio (score) se volverá aún más determinante.
Podríamos ver un aumento en los requisitos de enganche mínimo para ciertos segmentos de vehículos o perfiles de clientes. La verificación de ingresos se hará más rigurosa, y la relación deuda-ingreso será un factor crítico en la aprobación. Los bancos también podrían favorecer a clientes con una relación bancaria previa y sólida.
3. Diversificación de Productos de Financiamiento
La innovación en productos continuará, pero con un enfoque más estratégico. Se anticipa un crecimiento en los esquemas de arrendamiento puro y financiero, especialmente para empresas y profesionales independientes que buscan beneficios fiscales y flexibilidad. Estos productos podrían ser reconfigurados para ser más atractivos y accesibles.
Como se mencionó, el financiamiento automotriz México para vehículos eléctricos e híbridos recibirá un impulso significativo. Los bancos desarrollarán productos ‘verdes’ con tasas preferenciales, plazos más largos o enganches reducidos para fomentar la transición energética. También es posible que se vean más opciones de financiamiento para vehículos seminuevos, dada la escasez y el aumento de precios de los autos nuevos.
4. Integración de Seguros y Servicios Adicionales
Los paquetes de financiamiento automotriz México serán cada vez más integrales. Los bancos buscarán ofrecer soluciones ‘todo en uno’ que incluyan no solo el crédito, sino también seguros automotrices, garantías extendidas, servicios de mantenimiento e incluso sistemas de telemetría y seguridad. Esto simplificará el proceso para el cliente, pero también podría implicar una menor flexibilidad para elegir proveedores de servicios externos.
Los seguros de vida y de desempleo vinculados al crédito podrían volverse más comunes o incluso obligatorios en algunos esquemas, como una medida adicional de protección para el banco y el cliente ante imprevistos.
5. Mayor Digitalización y Personalización
La experiencia de usuario digital será primordial. Los bancos invertirán en plataformas más intuitivas y eficientes para la solicitud, aprobación y gestión de créditos. La inteligencia artificial permitirá una mayor personalización de las ofertas, analizando el comportamiento financiero y las necesidades del cliente para presentar opciones a medida. La banca móvil será el canal preferente para muchas interacciones relacionadas con el financiamiento automotriz México.
Los procesos de onboarding y verificación de identidad (KYC) serán más ágiles gracias a la tecnología, reduciendo los tiempos de espera y la burocracia, pero manteniendo los más altos estándares de seguridad.
Impacto de las Alertas 2026 en Consumidores y la Industria
Las ‘Alertas 2026’ y los cambios en el financiamiento automotriz México tendrán repercusiones significativas en múltiples frentes.
Para los Consumidores
- Mayor Preparación Financiera: Los compradores deberán ser más diligentes en la gestión de sus finanzas, mejorar su historial crediticio y planificar con mayor antelación el ahorro para un enganche.
- Búsqueda Activa de Opciones: Será crucial comparar ofertas de diferentes bancos y explorar diversas modalidades de financiamiento (crédito, arrendamiento) para encontrar la que mejor se adapte a sus necesidades y perfil de riesgo.
- Educación Financiera: La complejidad de los productos podría aumentar, haciendo indispensable que los consumidores se informen a fondo sobre los términos y condiciones antes de firmar cualquier contrato.
- Oportunidades en Vehículos Sostenibles: Aquellos interesados en vehículos eléctricos o híbridos podrían encontrar condiciones de financiamiento más favorables.
- Ahorro para el Retiro: La planificación financiera integral, incluyendo el ahorro para el retiro, se vuelve más relevante para asegurar una estabilidad económica a largo plazo.
Para la Industria Automotriz
- Ajuste de Estrategias de Venta: Los distribuidores y armadoras deberán adaptar sus estrategias de venta y marketing para alinearse con las nuevas condiciones de financiamiento automotriz México. La capacitación del personal en los nuevos productos bancarios será esencial.
- Colaboración con Bancos: Se fortalecerá la relación con los socios financieros para desarrollar programas conjuntos que faciliten la venta de vehículos, buscando esquemas que beneficien tanto a los bancos como a los clientes.
- Enfoque en Vehículos Eléctricos: La presión por la sostenibilidad y las facilidades de financiamiento para vehículos eléctricos impulsarán a la industria a expandir su oferta en este segmento.
- Mercado de Seminuevos: Un posible endurecimiento en el financiamiento de autos nuevos podría estimular el mercado de vehículos seminuevos, que también requerirá soluciones de crédito adaptadas.
Estrategias para Navegar las Alertas 2026
Anticiparse a las ‘Alertas 2026’ y a los cambios en el financiamiento automotriz México es la mejor estrategia. Aquí se presentan algunas recomendaciones clave:
Para Futuros Compradores de Automóviles
- Monitorea tu Historial Crediticio: Revisa regularmente tu buró de crédito. Un buen historial es tu mejor carta de presentación. Paga tus deudas a tiempo y mantén un nivel de endeudamiento saludable.
- Ahorra para un Enganche Mayor: Un enganche más grande no solo reduce el monto a financiar y, por ende, los intereses, sino que también te posiciona como un cliente de menor riesgo, lo que podría traducirse en mejores condiciones.
- Investiga y Compara: No te quedes con la primera oferta. Investiga las opciones de financiamiento automotriz México de diferentes bancos y compara tasas, plazos, comisiones y seguros asociados. Utiliza simuladores en línea.
- Considera el Arrendamiento: Evalúa si el arrendamiento puro o financiero se alinea mejor con tus necesidades y situación fiscal, especialmente si eres persona moral o física con actividad empresarial.
- Infórmate sobre Vehículos Sostenibles: Si estás pensando en un auto eléctrico o híbrido, mantente al tanto de los programas de financiamiento especiales que los bancos puedan ofrecer para estos modelos.
- Prepara tu Documentación: Ten a mano todos los documentos necesarios: identificaciones, comprobantes de ingresos, estados de cuenta, comprobante de domicilio. La agilidad en la entrega puede acelerar el proceso.
Para Distribuidores y Concesionarias
- Fortalece Alianzas Bancarias: Mantén una comunicación constante con los representantes bancarios para entender a fondo las nuevas políticas y productos de financiamiento automotriz México.
- Capacita a tu Equipo de Ventas: Asegúrate de que tu personal esté completamente capacitado para explicar las diferentes opciones de financiamiento a los clientes y guiarlos en el proceso.
- Diversifica tu Oferta de Financiamiento: Colabora con múltiples instituciones financieras para ofrecer una gama amplia de opciones a tus clientes, incluyendo bancos, financieras de marca y fintechs.
- Promueve la Educación del Cliente: Ayuda a tus clientes a entender las implicaciones de los cambios en el financiamiento automotriz México, ofreciendo información clara y transparente.
- Adapta tu Inventario: Considera ajustar tu inventario para reflejar las tendencias del mercado y las facilidades de financiamiento, como un mayor enfoque en vehículos eléctricos o modelos de alta eficiencia.
Conclusión
Las ‘Alertas 2026’ marcan un punto de inflexión en el panorama del financiamiento automotriz México. Los principales bancos del país están en un proceso de adaptación a un entorno económico y regulatorio en constante cambio, lo que se traducirá en modificaciones sustanciales en sus políticas de crédito. Desde ajustes en tasas y plazos, hasta requisitos de elegibilidad más rigurosos y una mayor diversificación de productos, el futuro del financiamiento automotriz demandará una mayor preparación y agilidad tanto de los consumidores como de la industria.
Anticipar estos cambios, informarse adecuadamente y adoptar estrategias proactivas son las claves para navegar con éxito este nuevo escenario. Para el consumidor, esto significa mejorar el perfil crediticio, ahorrar para un enganche y comparar diligentemente las opciones. Para la industria, implica fortalecer alianzas, capacitar al personal y adaptar las estrategias de venta. El 2026 no es un año lejano; es una oportunidad para que todos los actores se preparen y aseguren que la adquisición de vehículos siga siendo un motor importante para la economía mexicana, de la mano de un financiamiento automotriz México robusto y adaptado a los nuevos tiempos.