El sueño de tener una vivienda propia es una de las aspiraciones más profundas para millones de familias en México. Sin embargo, la realidad económica, el costo creciente de las propiedades y los desafíos inherentes al acceso a un crédito hipotecario han convertido este sueño en un reto formidable. Afortunadamente, el panorama está en constante evolución, y para el año 2026, México se prepara para implementar y fortalecer nuevos programas de apoyo hipotecario en México que prometen transformar la manera en que los ciudadanos pueden acceder a una vivienda digna y asequible. Estos programas no solo buscan facilitar la compra, sino que también introducen atractivos beneficios fiscales que pueden representar un ahorro significativo en el pago inicial, alcanzando hasta el 10%.
Anúncios
La adquisición de una propiedad es una de las decisiones financieras más importantes en la vida de una persona. Implica un compromiso a largo plazo y una inversión considerable. Conscientes de esta realidad, el gobierno mexicano, en colaboración con instituciones financieras y del sector privado, ha estado trabajando en estrategias robustas para mitigar las barreras de entrada al mercado inmobiliario. Los programas de apoyo hipotecario en México para 2026 están diseñados para ser más inclusivos, flexibles y, sobre todo, para ofrecer un alivio financiero tangible a los compradores, especialmente a aquellos que buscan su primera vivienda o que pertenecen a segmentos de la población con ingresos moderados.
Este artículo se sumergirá en los detalles de estos nuevos esquemas, desglosando quiénes pueden beneficiarse, cuáles son los requisitos clave, cómo funcionan los incentivos fiscales y qué pasos deben seguir los interesados para aprovechar al máximo estas oportunidades. Nuestro objetivo es proporcionarte una guía completa y clara para que estés plenamente informado y preparado para dar el siguiente paso hacia la casa de tus sueños. Prepárate para descubrir cómo el apoyo hipotecario en México puede ser el catalizador que necesitas.
Anúncios
Entendiendo los Nuevos Programas de Apoyo Hipotecario en México para 2026
El año 2026 marca un punto de inflexión en la política de vivienda de México. Los nuevos programas de apoyo hipotecario en México no son meras extensiones de iniciativas pasadas; representan una evolución significativa con un enfoque renovado en la asequibilidad y la sostenibilidad. La meta principal es reducir la brecha entre el costo de la vivienda y la capacidad de pago de los ciudadanos, haciendo que el acceso a un hogar sea una realidad para un espectro más amplio de la población.
Estos programas se articulan en torno a varios pilares fundamentales:
- Subsidios Directos y Cofinanciamiento: Una parte crucial de los programas incluye subsidios directos que pueden aplicarse al pago inicial de la vivienda. Estos subsidios se complementan con esquemas de cofinanciamiento donde el gobierno, las instituciones financieras y, en algunos casos, los empleadores, unen esfuerzos para facilitar condiciones de crédito más favorables. El objetivo es disminuir la carga financiera inicial, que a menudo es el mayor obstáculo para los compradores.
- Beneficios Fiscales Innovadores: Uno de los aspectos más atractivos de las nuevas propuestas es la introducción de beneficios fiscales sustanciales. Estos incentivos están diseñados para reducir la base gravable o permitir deducciones específicas que se traducen en un ahorro directo para el comprador. La posibilidad de acceder a beneficios fiscales de hasta el 10% en el pago inicial es un cambio de juego, ya que este porcentaje puede representar miles de pesos que los compradores ya no tendrán que desembolsar de su bolsillo, o que podrán destinar a otros gastos asociados a la vivienda.
- Tasas de Interés Preferenciales: En colaboración con la banca comercial y las instituciones de fomento, se ofrecerán tasas de interés preferenciales para ciertos segmentos de la población o para la adquisición de viviendas que cumplan con criterios específicos, como la eficiencia energética o la ubicación en zonas de desarrollo prioritario. Estas tasas reducidas impactan directamente en el costo total del crédito a lo largo de su vida útil, haciendo las mensualidades más manejables.
- Asesoría y Educación Financiera: Reconociendo que el proceso hipotecario puede ser complejo, los programas también contemplan componentes robustos de asesoría y educación financiera. Talleres, seminarios y plataformas en línea estarán disponibles para guiar a los solicitantes a través de cada etapa, desde la planificación financiera hasta la firma del contrato, asegurando decisiones informadas y responsables.
Es fundamental entender que estos programas no son una solución única para todos, sino que están segmentados para atender las necesidades específicas de diferentes grupos demográficos, incluyendo jóvenes, familias de bajos ingresos, trabajadores formales e informales, y aquellos en zonas rurales o urbanas con alta demanda de vivienda. La diversidad de opciones es una fortaleza, ya que permite una mayor adaptabilidad y eficacia en la distribución del apoyo hipotecario en México.
Beneficios Fiscales del 10% en el Pago Inicial: ¿Cómo Funcionan?
La promesa de acceder a beneficios fiscales de hasta el 10% en el pago inicial es, sin duda, uno de los puntos más atractivos de los nuevos programas de apoyo hipotecario en México para 2026. Pero, ¿qué significa esto exactamente y cómo se materializa este ahorro para el comprador?
Tradicionalmente, el pago inicial o enganche es el porcentaje del valor de la vivienda que el comprador debe aportar de sus propios recursos al momento de la compra. Este monto suele oscilar entre el 10% y el 30% del valor total de la propiedad y representa una de las barreras más significativas para muchos. Un beneficio fiscal del 10% en este rubro puede tener un impacto transformador.
Existen varias modalidades en las que este beneficio fiscal podría implementarse, y es probable que los programas de 2026 combinen algunas de ellas:
- Crédito Fiscal Directo: El gobierno podría otorgar un crédito fiscal equivalente al 10% del pago inicial que el comprador aplique directamente a su declaración anual de impuestos. Esto significa que si el comprador tiene un saldo a favor, este crédito se sumaría, o si tiene un saldo a cargo, lo reduciría significativamente.
- Deducción Fiscal Aumentada: Si bien ya existen deducciones por intereses reales pagados de créditos hipotecarios, los nuevos programas podrían permitir una deducción adicional o ampliada específicamente por el monto del pago inicial, o una parte de él, hasta el 10%. Esto reduciría la base gravable del contribuyente, resultando en un menor impuesto a pagar.
- Subsidio al Pago Inicial con Impacto Fiscal: En algunos casos, el 10% podría no ser un beneficio fiscal en el sentido estricto de una deducción o crédito, sino un subsidio directo al pago inicial que, por su naturaleza, estaría exento de impuestos o tendría un tratamiento fiscal preferencial, lo que equivaldría a un ahorro directo para el comprador sin implicaciones fiscales adicionales.
- Exención de Impuestos Asociados: Otra posibilidad es que ciertos impuestos o derechos asociados a la compra de la vivienda, que normalmente son responsabilidad del comprador y se pagan al inicio (como el Impuesto Sobre Adquisición de Inmuebles, ISAI, o los derechos de registro), sean parcial o totalmente exentos hasta un valor equivalente al 10% del pago inicial.
Es crucial que los interesados se informen detalladamente sobre las reglas específicas de cada programa, ya que los mecanismos exactos pueden variar. La clave es que este beneficio fiscal está diseñado para aligerar la carga financiera inicial, haciendo más accesible la entrada al mercado inmobiliario. Este tipo de apoyo hipotecario en México es una herramienta poderosa para dinamizar la compraventa de propiedades y fomentar la inversión en vivienda.
Requisitos y Criterios de Elegibilidad para el Apoyo Hipotecario
Para que los programas de apoyo hipotecario en México sean efectivos, es fundamental establecer criterios claros de elegibilidad que aseguren que los beneficios lleguen a quienes más los necesitan. Aunque los detalles específicos de cada programa pueden variar, se esperan requisitos comunes que los solicitantes deberán cumplir:
- Nacionalidad y Residencia: Generalmente, los programas están dirigidos a ciudadanos mexicanos o residentes permanentes en el país.
- Ingresos: Se establecerán rangos de ingresos máximos y mínimos. Algunos programas estarán enfocados en familias de bajos y medianos ingresos para garantizar la equidad, mientras que otros podrían tener un rango más amplio para fomentar la adquisición de vivienda en general. Es probable que se consideren ingresos individuales o familiares.
- Historial Crediticio: Aunque los programas buscan ser más inclusivos, un buen historial crediticio o al menos la ausencia de deudas impagables será un factor importante. Sin embargo, algunos programas podrían tener componentes específicos para ayudar a personas con historiales crediticios limitados a construir uno.
- No ser Propietario de Vivienda: Muchos de estos esquemas están diseñados para facilitar la adquisición de la primera vivienda, por lo que uno de los requisitos comunes será no ser propietario de otra propiedad residencial. Esto evita la especulación y asegura que el beneficio llegue a quienes buscan establecer su primer hogar.
- Capacidad de Pago: Las instituciones financieras evaluarán la capacidad de pago del solicitante para asegurar que la mensualidad hipotecaria sea sostenible y no represente una carga excesiva para su presupuesto.
- Tipo de Vivienda: Algunos programas podrían especificar el tipo de vivienda elegible (por ejemplo, vivienda de interés social, vivienda ecológica, o propiedades en ciertas ubicaciones geográficas).
- Documentación: Se requerirá la presentación de diversos documentos, como identificación oficial, comprobantes de ingresos, historial laboral, acta de nacimiento, entre otros. La preparación de estos documentos con antelación facilitará el proceso.
Es importante destacar que, en el espíritu de la inclusión, algunos programas podrían ofrecer esquemas especiales para trabajadores informales, madres solteras, jóvenes emprendedores o personas con discapacidad, adaptando los requisitos a sus realidades específicas. La flexibilidad en la aplicación de estos criterios será clave para el éxito y el alcance de los nuevos programas de apoyo hipotecario en México.
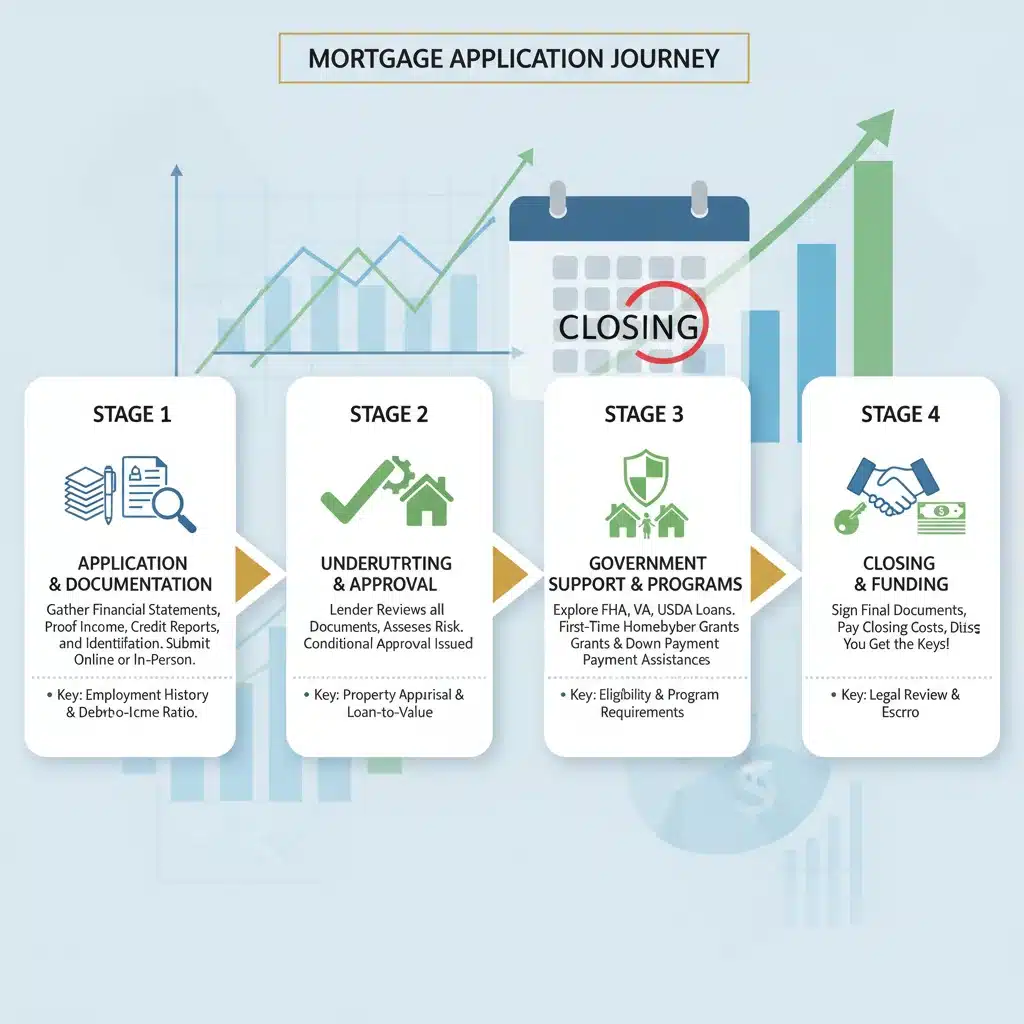
Proceso para Acceder a los Programas: Una Guía Paso a Paso
Acceder a los nuevos programas de apoyo hipotecario en México para 2026 puede parecer un proceso complejo, pero siguiendo una guía estructurada, se puede simplificar significativamente. Aquí te presentamos los pasos clave:
-
Investigación y Evaluación Inicial:
El primer paso es informarse exhaustivamente sobre los diferentes programas disponibles. Identifica cuáles se ajustan mejor a tu perfil de ingresos, situación familiar y necesidades de vivienda. Presta especial atención a los requisitos de elegibilidad y los beneficios fiscales que ofrece cada uno. Consulta las plataformas oficiales del gobierno (FOVISSSTE, INFONAVIT, CONAVI) y de bancos que participen en estas iniciativas.
-
Precalificación y Asesoría:
Una vez que hayas identificado los programas potenciales, acércate a las instituciones financieras o dependencias gubernamentales para obtener una precalificación. Este paso te dará una idea clara de tu capacidad de crédito y a qué tipo de vivienda podrías aspirar. Aprovecha la asesoría gratuita que muchos de estos programas ofrecen para resolver dudas y entender mejor el proceso.
-
Reunión de Documentación:
Prepara todos los documentos requeridos. Esto incluye identificaciones oficiales, comprobantes de ingresos (recibos de nómina, declaraciones fiscales, estados de cuenta), historial crediticio (Buró de Crédito), comprobantes de domicilio, acta de nacimiento y, en su caso, acta de matrimonio. Tener todo en orden agilizará tu solicitud.
-
Selección de Vivienda:
Con tu precalificación en mano, es momento de buscar la vivienda que cumpla con los criterios del programa y tus necesidades. Asegúrate de que la propiedad esté en regla, sin gravámenes y que su valor se ajuste a tu capacidad de crédito y a los límites establecidos por el programa.
-
Solicitud Formal del Crédito:
Una vez seleccionada la vivienda, presenta la solicitud formal del crédito hipotecario y del programa de apoyo. La institución financiera o gubernamental evaluará tu expediente, la viabilidad de la vivienda y tu capacidad de pago. Aquí es donde se aplicarán los beneficios fiscales y subsidios correspondientes al pago inicial.
-
Avalúo y Dictaminación Legal:
Se realizará un avalúo de la propiedad para determinar su valor comercial y se llevará a cabo una dictaminación legal para asegurar que no existan problemas jurídicos con el inmueble.
-
Firma de Contrato y Escrituración:
Si todo está en orden, se procederá a la firma del contrato de crédito hipotecario y la escrituración de la propiedad ante notario público. Es crucial leer detenidamente todos los términos y condiciones antes de firmar. En este punto, los beneficios fiscales sobre el pago inicial se harán efectivos, ya sea mediante una reducción directa, un subsidio o un crédito fiscal aplicable posteriormente.
-
Seguimiento Post-Compra:
Una vez que seas propietario, mantente al tanto de cualquier beneficio fiscal adicional al que puedas tener derecho (como la deducción de intereses reales) y cumple puntualmente con tus pagos hipotecarios. El apoyo hipotecario en México es una herramienta, pero la responsabilidad del pago es tuya.
Cada paso es fundamental y requiere atención. No dudes en buscar ayuda profesional si te sientes abrumado en algún punto del proceso.
Impacto y Expectativas de los Programas en el Mercado Inmobiliario Mexicano
Los nuevos programas de apoyo hipotecario en México para 2026 no solo prometen cambiar la vida de miles de familias, sino que también se espera que generen un impacto significativo en el mercado inmobiliario del país. La inyección de capital y la facilitación del acceso a la vivienda tienen el potencial de dinamizar la economía de varias maneras:
- Estímulo a la Demanda de Vivienda: Al reducir las barreras de entrada, especialmente el pago inicial y las tasas de interés, se espera un aumento considerable en la demanda de vivienda. Esto es particularmente cierto para el segmento de vivienda de interés social y media, que ha sido tradicionalmente el más afectado por las dificultades de acceso.
- Fomento a la Construcción: Un aumento en la demanda de vivienda naturalmente impulsará al sector de la construcción. Esto se traducirá en la creación de empleos, inversión en infraestructura y un efecto multiplicador en la economía, beneficiando a industrias relacionadas como la de materiales de construcción, transporte y servicios.
- Formalización del Empleo: Al hacer más accesibles los créditos a trabajadores con ingresos variables o informales, los programas pueden incentivar la formalización del empleo, ya que la capacidad de demostrar ingresos estables es crucial para la aprobación de un crédito.
- Desarrollo Urbano Sostenible: Si los programas incluyen incentivos para viviendas que cumplen con criterios de sostenibilidad o que se ubican en zonas de desarrollo planificado, podrían contribuir a un crecimiento urbano más ordenado y eficiente, reduciendo la expansión descontrolada y promoviendo comunidades con mejor infraestructura y servicios.
- Estabilización de Precios: Si bien un aumento en la demanda podría generar presiones al alza en los precios, la oferta controlada y la posibilidad de que los programas impulsen la construcción de nuevas unidades podrían ayudar a estabilizar el mercado. Además, al facilitar el acceso a una base más amplia de compradores, se evita la concentración del mercado en segmentos de alto poder adquisitivo.
- Mayor Inclusión Financiera: Al simplificar el acceso a créditos y brindar asesoría, los programas de apoyo hipotecario en México contribuirán a una mayor inclusión financiera, educando a la población sobre el manejo de deudas, el ahorro y la inversión en patrimonio.
Es importante que el gobierno y el sector privado trabajen de la mano para monitorear el impacto de estos programas, ajustando las políticas según sea necesario para maximizar sus beneficios y mitigar cualquier riesgo potencial, como la formación de burbujas inmobiliarias o la sobrevaloración de propiedades. La coordinación y la transparencia serán claves para el éxito a largo plazo de estas iniciativas.
Desafíos y Consideraciones Futuras
A pesar del optimismo que rodea los nuevos programas de apoyo hipotecario en México para 2026, es fundamental reconocer que existen desafíos y consideraciones importantes que deberán abordarse para asegurar su éxito y sostenibilidad a largo plazo. La implementación de políticas públicas de esta magnitud nunca está exenta de obstáculos, y una planificación cuidadosa es esencial.
Uno de los principales desafíos será la capacidad de respuesta del sector de la construcción. Un aumento súbito en la demanda de vivienda, impulsado por el apoyo hipotecario en México, podría generar escasez de oferta si la construcción no puede seguir el ritmo. Esto podría llevar a un incremento desmedido en los precios de las propiedades, contrarrestando el objetivo de hacer la vivienda más accesible. Será crucial que se implementen políticas que fomenten la construcción rápida y eficiente de viviendas de calidad, especialmente en los segmentos de interés social y medio, donde la demanda es mayor.
Otro punto de atención es la calidad de la vivienda. Con el fin de cumplir con metas de volumen, existe el riesgo de que algunos desarrolladores comprometan la calidad de los materiales o la infraestructura. Los programas deberán establecer mecanismos de supervisión y control de calidad estrictos para asegurar que las viviendas construidas bajo estos esquemas sean duraderas, seguras y adecuadas para las familias mexicanas.
La estabilidad económica del país también jugará un papel crucial. Fluctuaciones en las tasas de interés, la inflación o el tipo de cambio podrían impactar la capacidad de pago de los beneficiarios y la viabilidad financiera de los programas. Será importante que los esquemas de apoyo sean lo suficientemente flexibles para adaptarse a diferentes escenarios económicos y que incluyan mecanismos de protección para los deudores hipotecarios.
Además, la educación financiera continua será vital. Si bien los programas incluyen asesoría inicial, es fundamental que los beneficiarios comprendan plenamente las implicaciones de un crédito hipotecario a largo plazo, incluyendo la gestión de sus finanzas personales, el ahorro y la previsión ante imprevistos. Esto ayudará a prevenir el incumplimiento de pagos y a fomentar una cultura de responsabilidad financiera.
Finalmente, la coordinación entre los diferentes niveles de gobierno y el sector privado será clave. Los programas de apoyo hipotecario requieren la colaboración de dependencias federales, estatales y municipales, así como de bancos, desarrolladores y notarios. Una comunicación fluida y una visión compartida son esenciales para evitar duplicidades, burocracia excesiva y para garantizar una implementación eficiente y transparente.
Mirando hacia el futuro, el éxito de estos programas de apoyo hipotecario en México no solo se medirá por el número de viviendas entregadas, sino por la mejora en la calidad de vida de las familias, la construcción de comunidades sostenibles y el fortalecimiento de la economía nacional. Con una planificación sólida y un compromiso continuo, México tiene la oportunidad de hacer que el sueño de la vivienda propia sea una realidad más cercana para todos.
Conclusión: Un Futuro Más Accesible para la Vivienda en México
Los nuevos programas de apoyo hipotecario en México para 2026 representan una de las iniciativas más ambiciosas y prometedoras en la historia reciente del país para abordar el desafío de la vivienda. La combinación de subsidios directos, tasas de interés preferenciales y, sobre todo, la oportunidad de acceder a beneficios fiscales de hasta el 10% en el pago inicial, establece un nuevo estándar en el apoyo hipotecario en México.
Estos esquemas no son solo una respuesta a una necesidad social, sino también un motor económico que tiene el potencial de revitalizar el sector de la construcción, generar empleo y fomentar un desarrollo urbano más equitativo y sostenible. Al facilitar el acceso a la vivienda, el gobierno busca fortalecer el tejido social, brindar estabilidad a las familias y contribuir al bienestar general de la población.
Para los ciudadanos, la información es poder. Es crucial que los interesados se mantengan informados sobre los detalles específicos de cada programa, evalúen cuidadosamente sus opciones, preparen su documentación con antelación y busquen asesoría profesional cuando sea necesario. El camino hacia la adquisición de una vivienda propia puede tener sus complejidades, pero con el conocimiento adecuado y el respaldo de estos nuevos programas, el sueño está más cerca que nunca.
El 2026 se perfila como un año de oportunidades significativas para aquellos que aspiran a tener su propio hogar en México. Con la implementación efectiva de estos programas de apoyo hipotecario en México, se espera que miles de familias puedan transformar su calidad de vida, construir un patrimonio y asegurar un futuro más prometedor. La visión es clara: un México donde el acceso a una vivienda digna no sea un privilegio, sino un derecho accesible para todos.