Crédito Hipotecario México 2026: Guía Rápida de Aprobación en Menos de 60 Días
Anúncios
El sueño de tener una casa propia es una aspiración compartida por muchos en México. Sin embargo, el camino hacia la obtención de un crédito hipotecario en México puede parecer complejo y, a menudo, prolongado. Con la información adecuada y una preparación estratégica, es totalmente posible agilizar este proceso y lograr la aprobación de tu crédito hipotecario en menos de 60 días para el año 2026. Esta guía está diseñada para desglosar cada etapa, ofrecerte consejos clave y ayudarte a evitar los errores comunes que pueden retrasar tu solicitud. Prepárate para convertirte en dueño de tu hogar de manera eficiente y sin contratiempos.
Anúncios
Crédito Hipotecario México 2026: Guía Paso a Paso para una Aprobación Rápida
La adquisición de una vivienda es una de las decisiones financieras más importantes en la vida de una persona. Para muchos mexicanos, el crédito hipotecario en México es la herramienta fundamental que hace posible este sueño. Sin embargo, el panorama financiero y los requisitos bancarios evolucionan constantemente. En este artículo, nos enfocaremos en proporcionarte una guía exhaustiva y actualizada para el 2026, con el objetivo primordial de que logres la aprobación de tu crédito hipotecario en un plazo sorprendentemente corto: menos de 60 días. Abordaremos desde la preparación inicial hasta la firma final, desglosando cada paso para maximizar tus posibilidades de éxito y eficiencia.
¿Por Qué Buscar un Crédito Hipotecario en México para 2026?
El mercado inmobiliario en México ha mostrado una resiliencia notable y sigue siendo un motor importante de la economía. Para el 2026, se espera que las condiciones sigan siendo favorables para la inversión en bienes raíces, con tasas de interés que, aunque pueden fluctuar, se mantienen competitivas en comparación con otras épocas. Obtener un crédito hipotecario en México ahora significa asegurar un activo y construir patrimonio a largo plazo. Además, las instituciones financieras están constantemente innovando en sus productos, ofreciendo esquemas más flexibles y adaptados a las necesidades de los solicitantes modernos. Entender el momento actual y las proyecciones futuras te dará una ventaja significativa en tu proceso.
Anúncios
Fase 1: Preparación Previa al Crédito Hipotecario (Días 1-15)
La clave para una aprobación rápida de tu crédito hipotecario en México reside en una preparación meticulosa. Esta etapa es fundamental y no debe ser subestimada, ya que sentará las bases para todo el proceso.
1. Autoevaluación Financiera Rigurosa
Antes de acercarte a cualquier banco, es crucial que tengas una imagen clara de tu situación financiera. Esto incluye:
- Ingresos y Egresos: Documenta tus ingresos mensuales (salario, comisiones, rentas, etc.) y todos tus gastos fijos y variables. Esto te ayudará a determinar tu capacidad de pago real. Los bancos evalúan la relación entre tus ingresos y deudas; generalmente, buscan que el pago de la hipoteca no exceda el 30-35% de tus ingresos netos.
- Ahorro para el Enganche y Gastos Iniciales: El enganche suele ser entre el 10% y el 30% del valor del inmueble. Además, considera los gastos notariales, comisiones por apertura, avalúo y otros costos asociados que pueden sumar entre el 5% y el 10% adicional del valor de la vivienda. Tener estos fondos disponibles es un requisito indispensable para cualquier crédito hipotecario en México.
- Historial Crediticio: Tu buró de crédito es tu carta de presentación financiera. Solicita tu reporte de crédito especial (es gratuito una vez al año) y revísalo minuciosamente. Asegúrate de no tener deudas vencidas, pagos atrasados o errores. Un buen historial crediticio es el factor más importante para una aprobación rápida. Si tienes deudas, considera liquidar o reducir las más pequeñas para mejorar tu perfil.
2. Definir el Tipo de Inmueble y Ubicación
Tener claridad sobre lo que buscas te ayudará a delimitar el monto del crédito necesario. Considera:
- Tipo de Propiedad: ¿Casa o departamento? ¿Nueva o usada?
- Ubicación: ¿Qué colonias o zonas te interesan? Esto influye directamente en el valor del inmueble y, por ende, en el monto del crédito hipotecario en México que necesitarás.
- Presupuesto Máximo: Con base en tu autoevaluación financiera, establece un rango de precios que puedas pagar.
3. Documentación Preliminar
Comienza a reunir los documentos básicos que te solicitarán, como:
- Identificación oficial (INE/IFE).
- Comprobante de domicilio (no mayor a tres meses).
- Acta de nacimiento.
- Acta de matrimonio (si aplica).
- Comprobantes de ingresos (recibos de nómina de los últimos 3 a 6 meses, estados de cuenta bancarios, declaraciones anuales para independientes).
- Cédula de Identificación Fiscal (RFC).
- CURP.
Fase 2: Búsqueda y Comparación del Crédito Hipotecario (Días 16-30)
Una vez que tengas tu situación financiera clara y la documentación básica lista, es momento de explorar las opciones que ofrece el mercado de crédito hipotecario en México.
1. Investigación de Instituciones Financieras
No te quedes con la primera opción. Investiga y compara las ofertas de:
- Bancos Tradicionales: BBVA, Santander, Citibanamex, Banorte, Scotiabank, HSBC, etc.
- Sofomes (Sociedades Financieras de Objeto Múltiple): Algunas ofrecen esquemas más flexibles.
- Organismos de Vivienda: INFONAVIT y FOVISSSTE son opciones si eres trabajador formal o del estado, respectivamente, y pueden complementarse con un crédito hipotecario en México bancario (cofinanciamiento).
2. Comparación de Productos Hipotecarios
Presta atención a los siguientes factores al comparar un crédito hipotecario en México:
- Tasa de Interés: Busca tasas fijas para mayor estabilidad en tus pagos.
- CAT (Costo Anual Total): Es el indicador más importante, ya que incluye la tasa de interés más todos los costos y comisiones asociados al crédito.
- Comisiones: Por apertura, por administración, por prepago, etc.
- Plazo del Crédito: Generalmente de 10, 15 o 20 años. Un plazo menor implica pagos mensuales más altos pero menos intereses totales.
- Seguros Asociados: De vida, de daños al inmueble, de desempleo. Son obligatorios y sus primas se suman al pago mensual.
- Requisitos Específicos: Cada institución tiene sus propios criterios de elegibilidad.
Utiliza simuladores en línea de los bancos y de la CONDUSEF para obtener una estimación precisa de los pagos y costos totales.
3. Asesoría Profesional
Considera trabajar con un bróker hipotecario. Estos profesionales tienen acceso a múltiples ofertas bancarias y pueden ayudarte a encontrar el crédito hipotecario en México que mejor se adapte a tu perfil, además de agilizar la recopilación y presentación de documentos. Sus servicios suelen ser gratuitos para el solicitante, ya que cobran una comisión al banco.
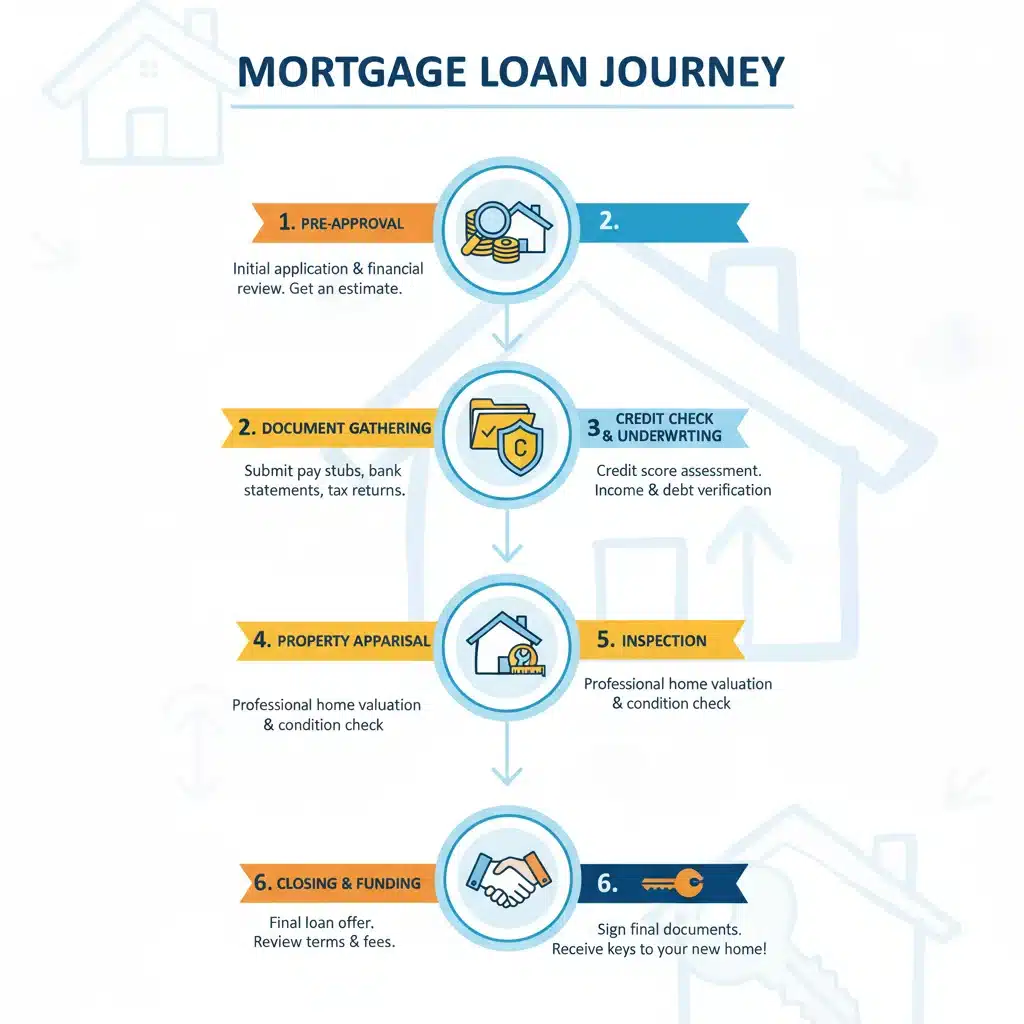
Fase 3: Solicitud y Pre-aprobación del Crédito Hipotecario (Días 31-45)
Con la información y el banco seleccionados, es momento de formalizar tu solicitud de crédito hipotecario en México.
1. Presentación de la Solicitud y Documentación Completa
Entrega todos los documentos requeridos por la institución financiera. Asegúrate de que estén completos, legibles y actualizados. Cualquier documento faltante o con errores puede causar retrasos significativos.
2. Análisis y Verificación de Información
El banco realizará una exhaustiva revisión de tu expediente. Esto incluye:
- Consulta de Buró de Crédito: Para evaluar tu historial y capacidad de pago.
- Verificación de Ingresos: Contactarán a tu empleador o validarán tus declaraciones fiscales.
- Entrevista (en algunos casos): Para aclarar cualquier duda sobre tu perfil financiero.
Mantente disponible para cualquier aclaración que te solicite el banco. La rapidez en tu respuesta es crucial para mantener el ritmo de aprobación del crédito hipotecario en México.
3. Avalúo del Inmueble
Una vez que el banco tiene una pre-aprobación de tu perfil, el siguiente paso es el avalúo de la propiedad que deseas adquirir. Un valuador certificado por la Sociedad Hipotecaria Federal (SHF) determinará el valor comercial del inmueble. Este valor es fundamental, ya que el banco suele prestar un porcentaje sobre el menor valor entre el precio de compraventa y el avalúo. Este proceso puede tardar entre 5 y 10 días hábiles.
4. Dictamen Legal del Inmueble
Paralelamente al avalúo, el banco realizará un dictamen legal para asegurar que la propiedad no tenga gravámenes, deudas (predial, agua, luz), problemas de escrituración o cualquier impedimento legal que impida la compraventa. Este paso es vital para la seguridad de tu inversión y la del banco al otorgar el crédito hipotecario en México.
Fase 4: Aprobación y Formalización del Crédito Hipotecario (Días 46-60)
¡Estás en la recta final! Con la pre-aprobación y los dictámenes del inmueble listos, el camino hacia la firma es más claro.
1. Emisión de la Oferta Vinculante
Si todo es favorable, el banco te entregará una oferta vinculante. Este documento detalla todas las condiciones del crédito hipotecario en México: monto, tasa de interés, CAT, plazos, comisiones, seguros y los pagos mensuales. Es fundamental que la revises cuidadosamente y resuelvas cualquier duda antes de aceptarla.
2. Firma de las Escrituras
Una vez aceptada la oferta, se programará la firma de las escrituras ante un notario público. Estarán presentes el comprador (tú), el vendedor, el representante del banco y el notario. En este acto, se formaliza la compraventa del inmueble y la constitución de la hipoteca a favor del banco. Deberás tener listos los fondos para el enganche (si no se ha entregado antes) y los gastos notariales.
- Importante: El notario es una figura imparcial que se encarga de dar fe pública de los actos, calcular y retener los impuestos correspondientes (ISR por enajenación para el vendedor, ISAI para el comprador) y registrar la propiedad a tu nombre en el Registro Público de la Propiedad.
3. Desembolso del Crédito
Después de la firma, el banco realiza el desembolso del crédito hipotecario en México directamente al vendedor. En este momento, la propiedad es legalmente tuya y la hipoteca queda formalmente establecida. El notario se encargará de inscribir la escritura en el Registro Público de la Propiedad, proceso que puede tardar varias semanas o meses, pero que no impide que ya seas el propietario.
Consejos Clave para una Aprobación Rápida de tu Crédito Hipotecario en México
Para lograr la meta de los 60 días, considera estos consejos adicionales:
- Mantén un Historial Crediticio Impecable: Paga a tiempo todas tus deudas y evita solicitar nuevos créditos durante el proceso hipotecario.
- Estabilidad Laboral: Los bancos valoran la antigüedad en tu empleo. Si has cambiado de trabajo recientemente, asegúrate de que tu nuevo empleo sea estable y con ingresos comprobables.
- No Muevas Grandes Sumas de Dinero Inesperadamente: Los movimientos atípicos en tus cuentas bancarias pueden levantar alertas en el proceso de verificación.
- Sé Transparente con tu Información: Proporciona datos veraces y completos. Ocultar o falsear información solo retrasará o cancelará tu solicitud de crédito hipotecario en México.
- Comunicación Constante: Mantente en contacto con tu asesor bancario o bróker. Responde rápidamente a sus solicitudes de información.
- Ten un Fondo de Contingencia: Siempre es prudente contar con un colchón financiero para cualquier imprevisto durante el proceso.
Errores Comunes a Evitar al Solicitar un Crédito Hipotecario
Evitar estos errores te ayudará a mantener el proceso de tu crédito hipotecario en México en el camino correcto:
- No Investigar Suficientemente: Aceptar la primera oferta sin comparar puede costarte miles de pesos en intereses y comisiones.
- Subestimar los Gastos Adicionales: Olvidar el enganche, los gastos notariales, comisiones y seguros puede desequilibrar tu presupuesto.
- Mal Historial Crediticio: Un buró de crédito negativo es uno de los principales motivos de rechazo.
- Falta de Documentación: No tener los documentos completos y actualizados es un cuello de botella recurrente.
- Cambios Financieros Inesperados: Cambiar de empleo, adquirir nuevas deudas o hacer compras grandes durante el proceso puede afectar tu elegibilidad.
- No Contar con Asesoría: Intentar navegar todo el proceso sin la guía de expertos puede ser abrumador y llevar a errores costosos.
El Futuro del Crédito Hipotecario en México para 2026 y Más Allá
El mercado de crédito hipotecario en México sigue evolucionando. Para 2026, podemos esperar una mayor digitalización de los procesos, lo que podría reducir aún más los tiempos de respuesta. Las instituciones financieras están invirtiendo en tecnología para hacer las solicitudes más eficientes y accesibles. Además, la tendencia hacia productos hipotecarios más personalizados y flexibles continuará, buscando adaptarse a las diversas necesidades de los solicitantes, incluyendo opciones para freelancers y emprendedores. Mantenerse informado sobre estas tendencias te permitirá aprovechar las mejores oportunidades.
Conclusión
Obtener un crédito hipotecario en México en menos de 60 días para 2026 no es una quimera; es una meta alcanzable con la estrategia correcta, una preparación exhaustiva y una ejecución diligente. Desde la autoevaluación financiera hasta la firma de las escrituras, cada paso es crucial. Al seguir esta guía, estarás bien equipado para navegar el proceso con confianza, evitar obstáculos comunes y, finalmente, abrir la puerta de tu nuevo hogar en un tiempo récord. El sueño de la casa propia está más cerca de lo que imaginas. ¡Empieza tu preparación hoy mismo y hazlo realidad!